El índice NAX – octubre de 2026
Leer más
Publicado: octubre 9, 2026
Última actualización: octubre 15, 2026
El aumento de las tarifas se debe más al desequilibrio entre la oferta y la demanda que a los precios del diésel.
La capacidad y el diésel, y no la demanda, son los que impulsan el mercado de transporte de mercancías en Q4.
El poder de negociación de las operadoras sigue siendo sólido
Las transportistas ahora tienen un poder de negociación sustancialmente mayor que hace un año. Esto significa que los transportistas deben esperar precios más firmes, menor tolerancia para el transporte de mercancías con bajo rendimiento y mayor presión durante las renovaciones de contratos.
Las tarifas spot y contractuales se han vuelto a conectar.
La inversión de precios al contado sobre los contratos observada a principios de 2026 se ha corregido en gran medida. Los tipos de cambio al contado han bajado, mientras que los tipos de cambio contractuales han subido, lo que ha devuelto al mercado a una estructura más típica. El principal riesgo ahora es que otro aumento en las tarifas al contado durante la temporada alta pueda acelerar la presión alcista sobre los precios de los contratos.
El año 2027 parte de una base de costos más alta.
Aunque dejen de aumentar, los presupuestos 2027 iniciarán mucho más arriba que en 2026. La simple anualización de los niveles contractuales de finales de 2026 generaría una inflación de aproximadamente el 4-5% con respecto al promedio de 2026, antes de cualquier aumento adicional del mercado, presión sobre las ofertas, o cambios en el combustible. Dado que la capacidad disponible sigue siendo limitada, cabe esperar precios elevados a medio plazo.
La actividad manufacturera continuó aumentando en Q3, mientras que la capacidad de producción elevó los costos de transporte.
El Índice de Precios del Transporte del Índice de Gestores Logísticos (LMI) volvió a subir en septiembre: los precios siguen aumentando a uno de los ritmos más rápidos de los últimos años, principalmente por la escasez de camiones. Tras una breve mejora en agosto, la disponibilidad de camiones volvió a reducirse y los encuestados prevén capacidad limitada durante el próximo año. Ante el alza del combustible y la próxima llegada de productos de temporada a los minoristas, los transportistas deben prever mayores costos en temporada alta.
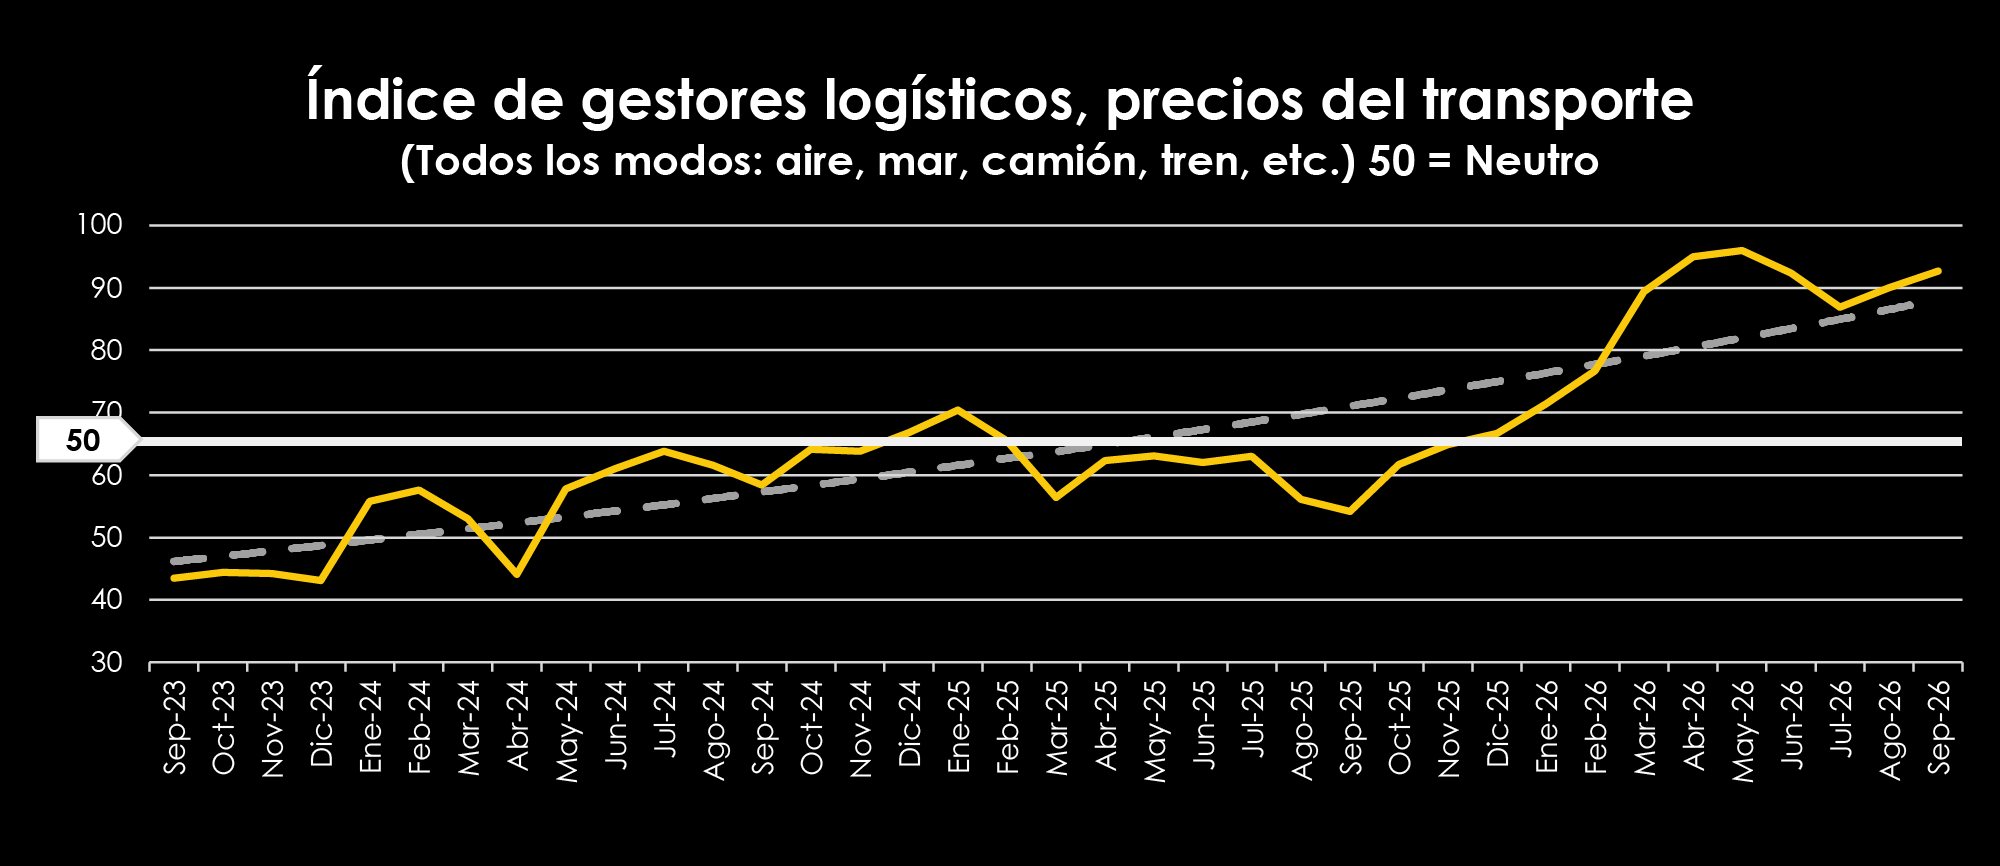
Fuente: LMI
Según el PMI manufacturero del ISM, la actividad manufacturera estadounidense creció por noveno mes consecutivo, con nuevos pedidos y un ritmo de operación sólido en las fábricas. La mayor producción genera más mercancías por transportar y eleva la demanda en un mercado que ya sufre escasez de camiones. Como el Índice de Inventarios de Clientes de ISM® sigue reflejando niveles bajos, se esperan volúmenes de envío estables y presión sobre los costos de cara a la temporada alta.
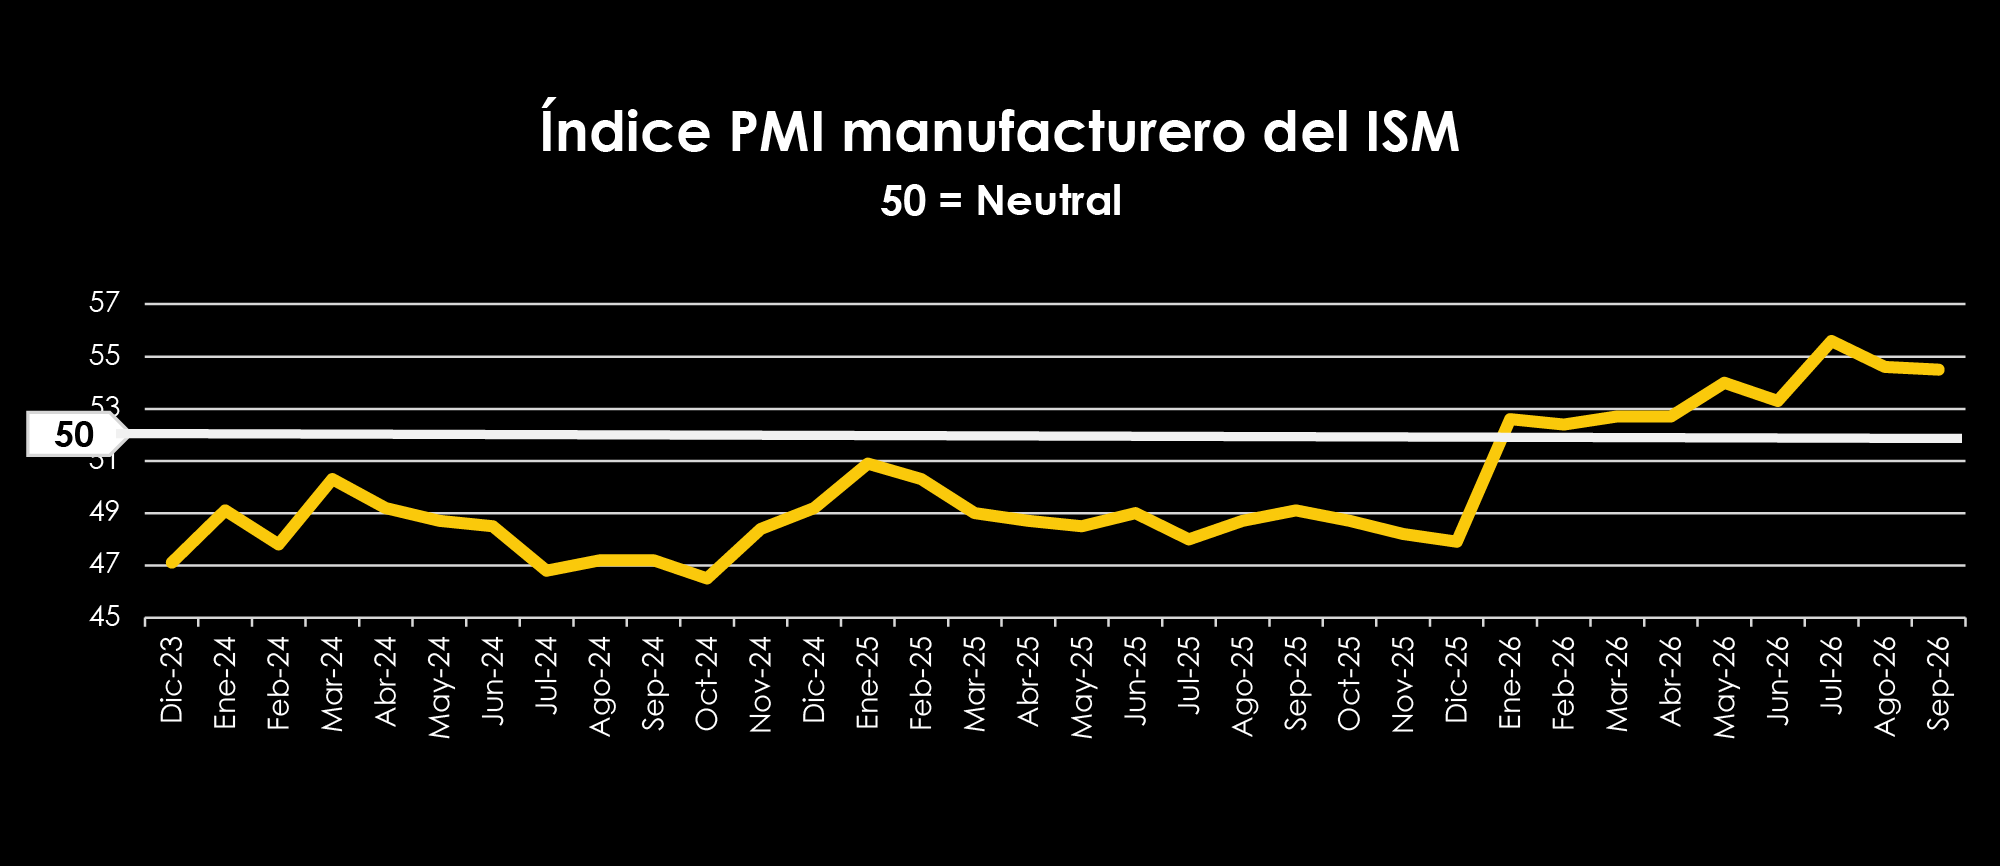
Fuente: PMI
La entrada de transporte por carretera en el mercado es gradual, lo que hace que el mercado sea más sensible a los aumentos en la demanda de transporte marítimo.
Tasas promedio de rechazo de ofertas EDI en Q3:
La capacidad sigue siendo limitada.
Los índices de rechazo de camiones de carga seca han disminuido desde los máximos de mediados de año, pero por encima de los niveles normales. Los refrigerados y las plataformas siguen aún más ajustados, con los primeros aún sobre el 20%.
Sigue habiendo presión sobre los precios.
Históricamente, las tasas de rechazo sostenidas superiores al 10% se han asociado con una mayor presión en el mercado al contado y un mayor poder de negociación de las compañías aéreas. Los niveles actuales siguen respaldando precios contractuales elevados de cara a Q4.
La temporada alta sigue siendo el riesgo principal
La moderación reciente es alentadora, pero el mercado aún no se ha normalizado. El transporte de mercancías estacional, las condiciones meteorológicas o incluso modestos aumentos de la demanda podrían volver a reducir rápidamente la capacidad de transporte .
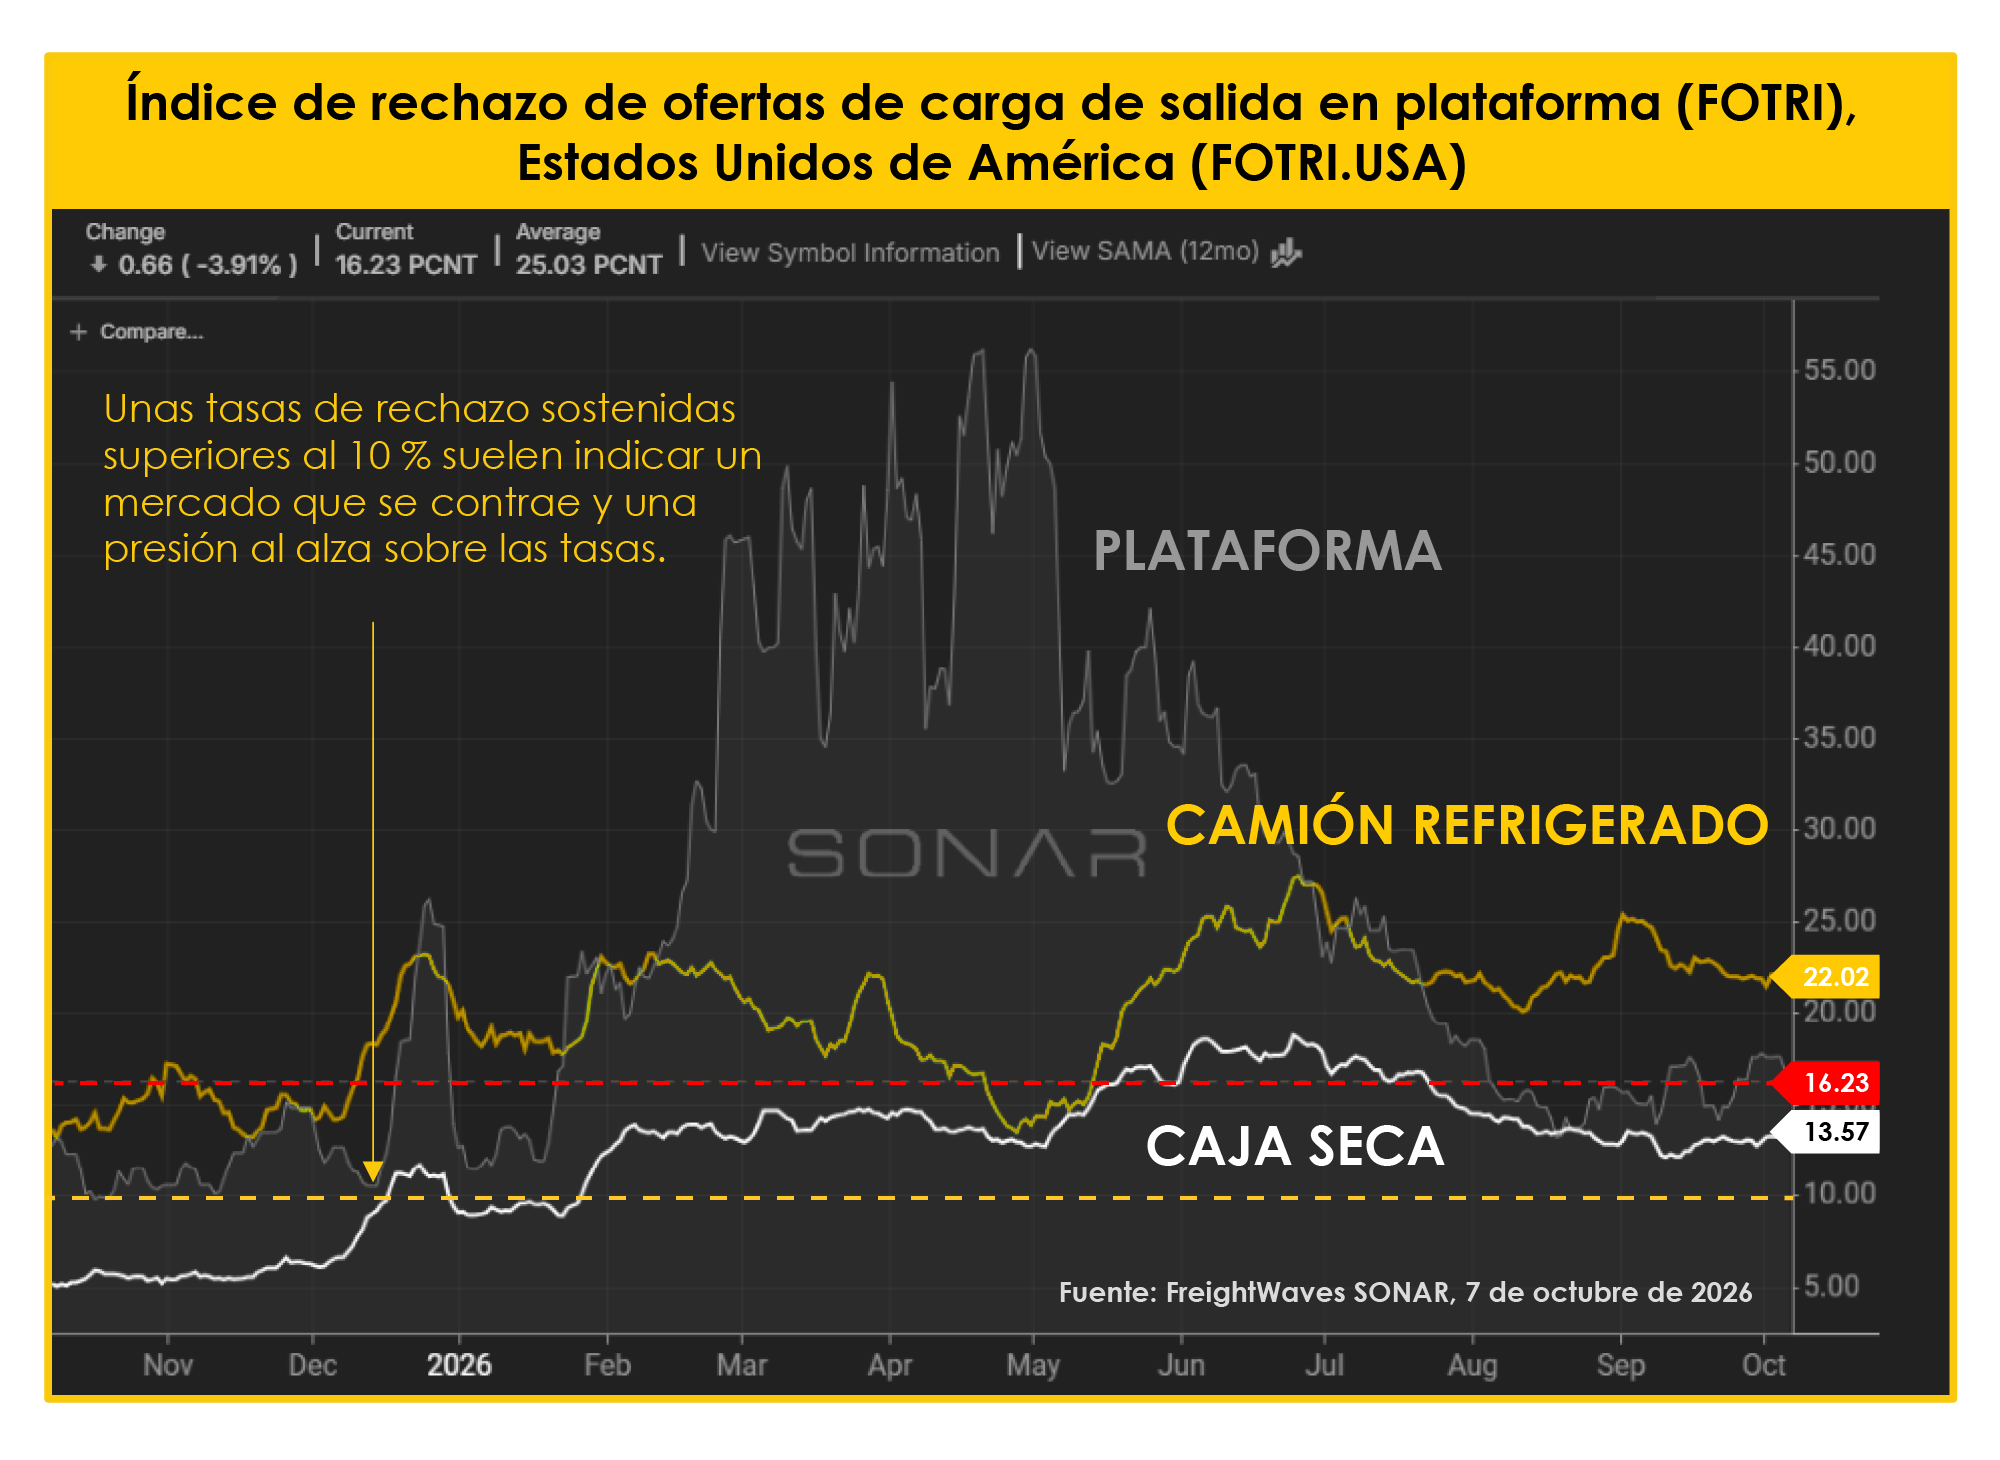
Fuente: FreightWaves SONAR, 7 de octubre de 2026
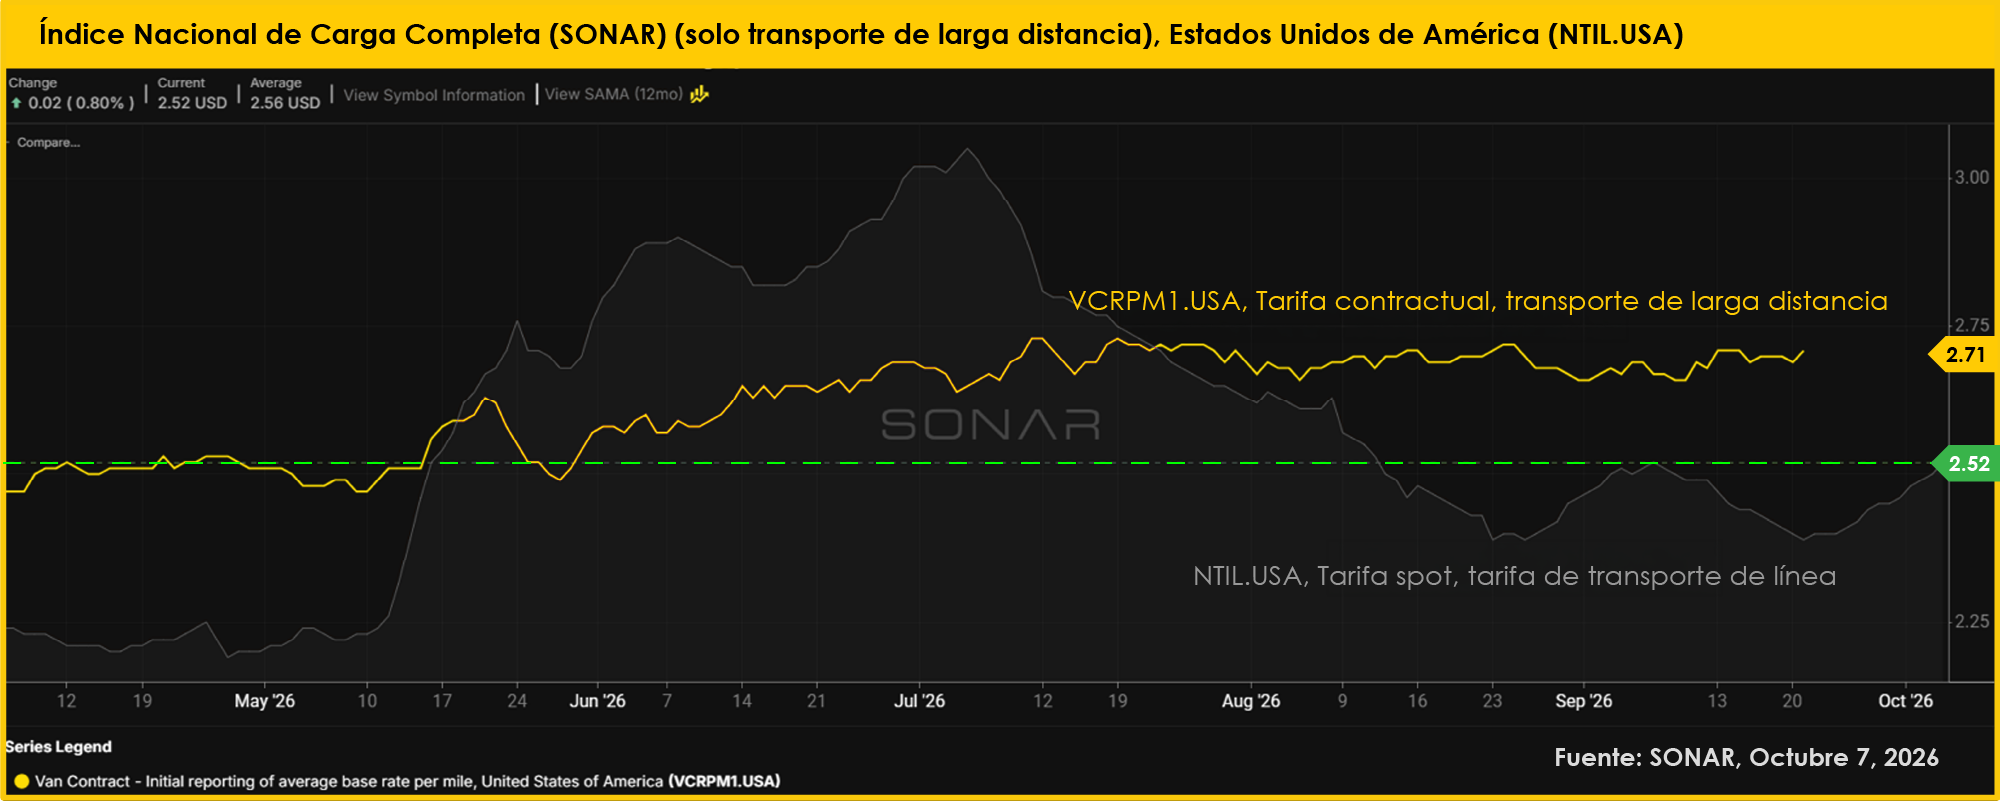
El precio del combustible está acelerando el aumento de las tasas de interés, pero la dinámica subyacente de la oferta y la demanda sigue siendo el principal motor de la inflación.
Las tarifas contractuales se ajustaron al aumento de las tarifas al contado de la primavera, volviendo a un patrón de precios más típico.
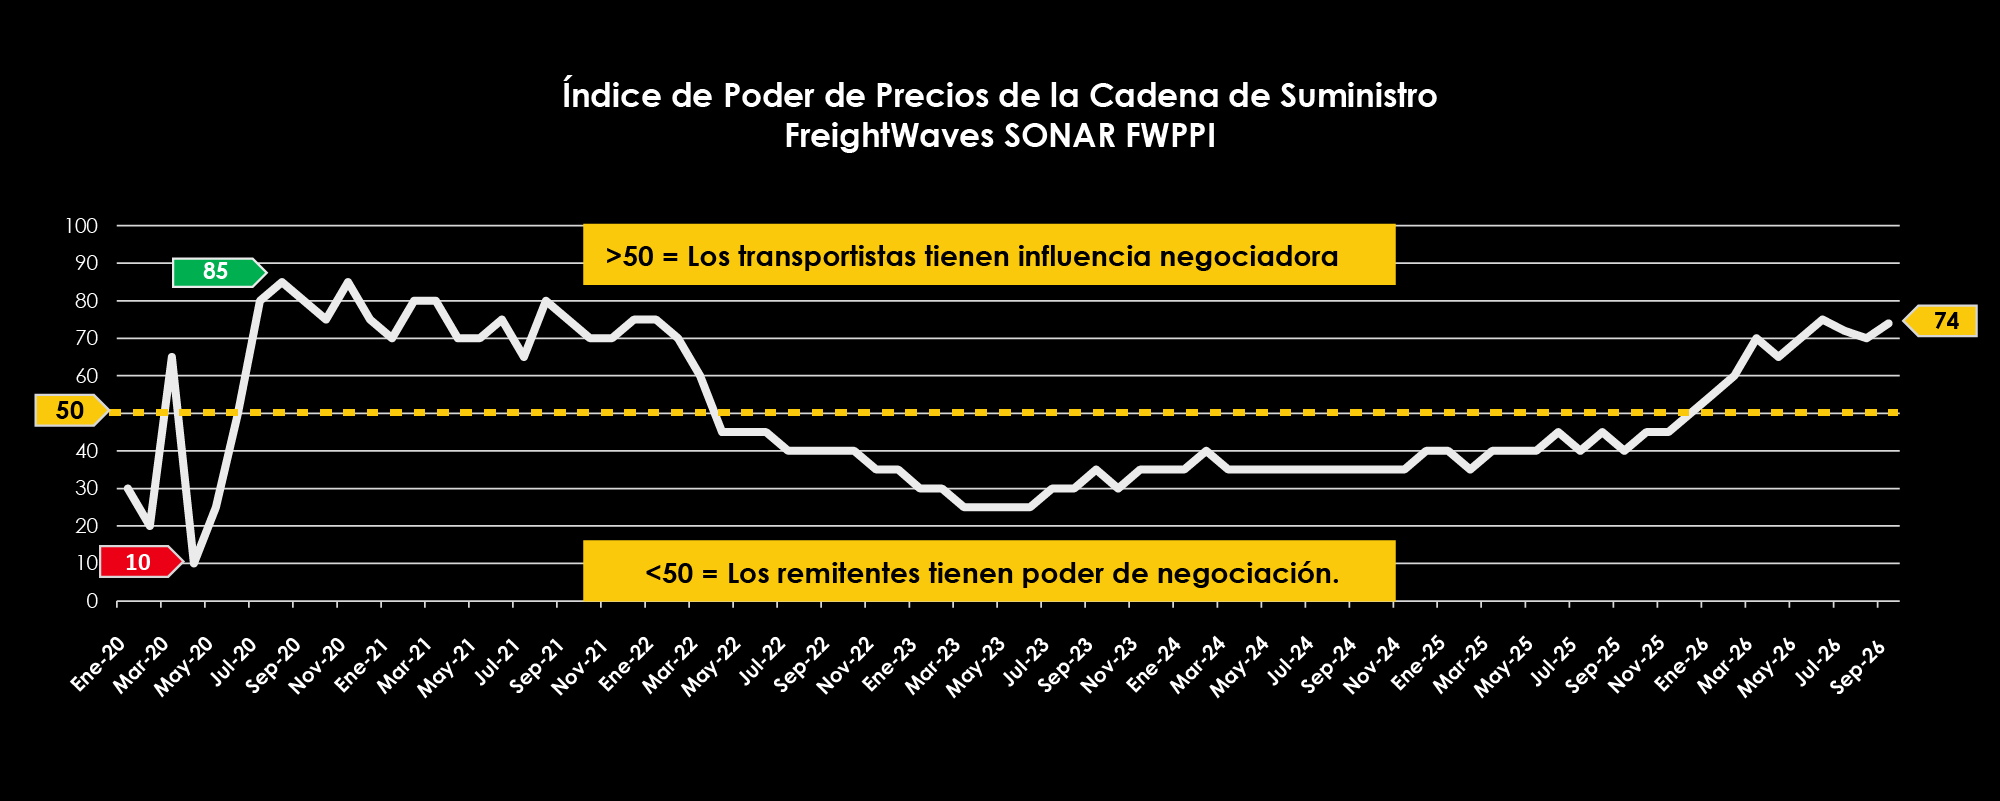
El índice FreightWaves SONAR Supply Chain Pricing Power Index, que muestra si los remitentes o los transportistas tienen la ventaja a la hora de fijar las tarifas, se mantuvo cerca de 74 en septiembre, cerca de su nivel más alto desde principios de 2022. Tras más de 3 años por debajo de la marca neutral de 50, el índice indica que los transportistas tienen mayor poder de negociación durante los últimos tres trimestres. Las condiciones siguen lejos de los extremos de la pandemia, pero los cargadores tienen menos poder de negociación que nunca desde 2022. Es probable que las aerolíneas mantengan esa ventaja durante la temporada alta. Los transportistas deben esperar precios firmes en las próximas licitaciones, y el establecimiento de relaciones con los proveedores ayudará a garantizar el acceso a la capacidad.
Su indicador de la facilidad transporte transfronterizo en Norteamérica
Las condiciones mejoraron ligeramente, pero la capacidad limitada y los altos costos del combustible siguen representando un desafío para los transportistas transfronterizos.
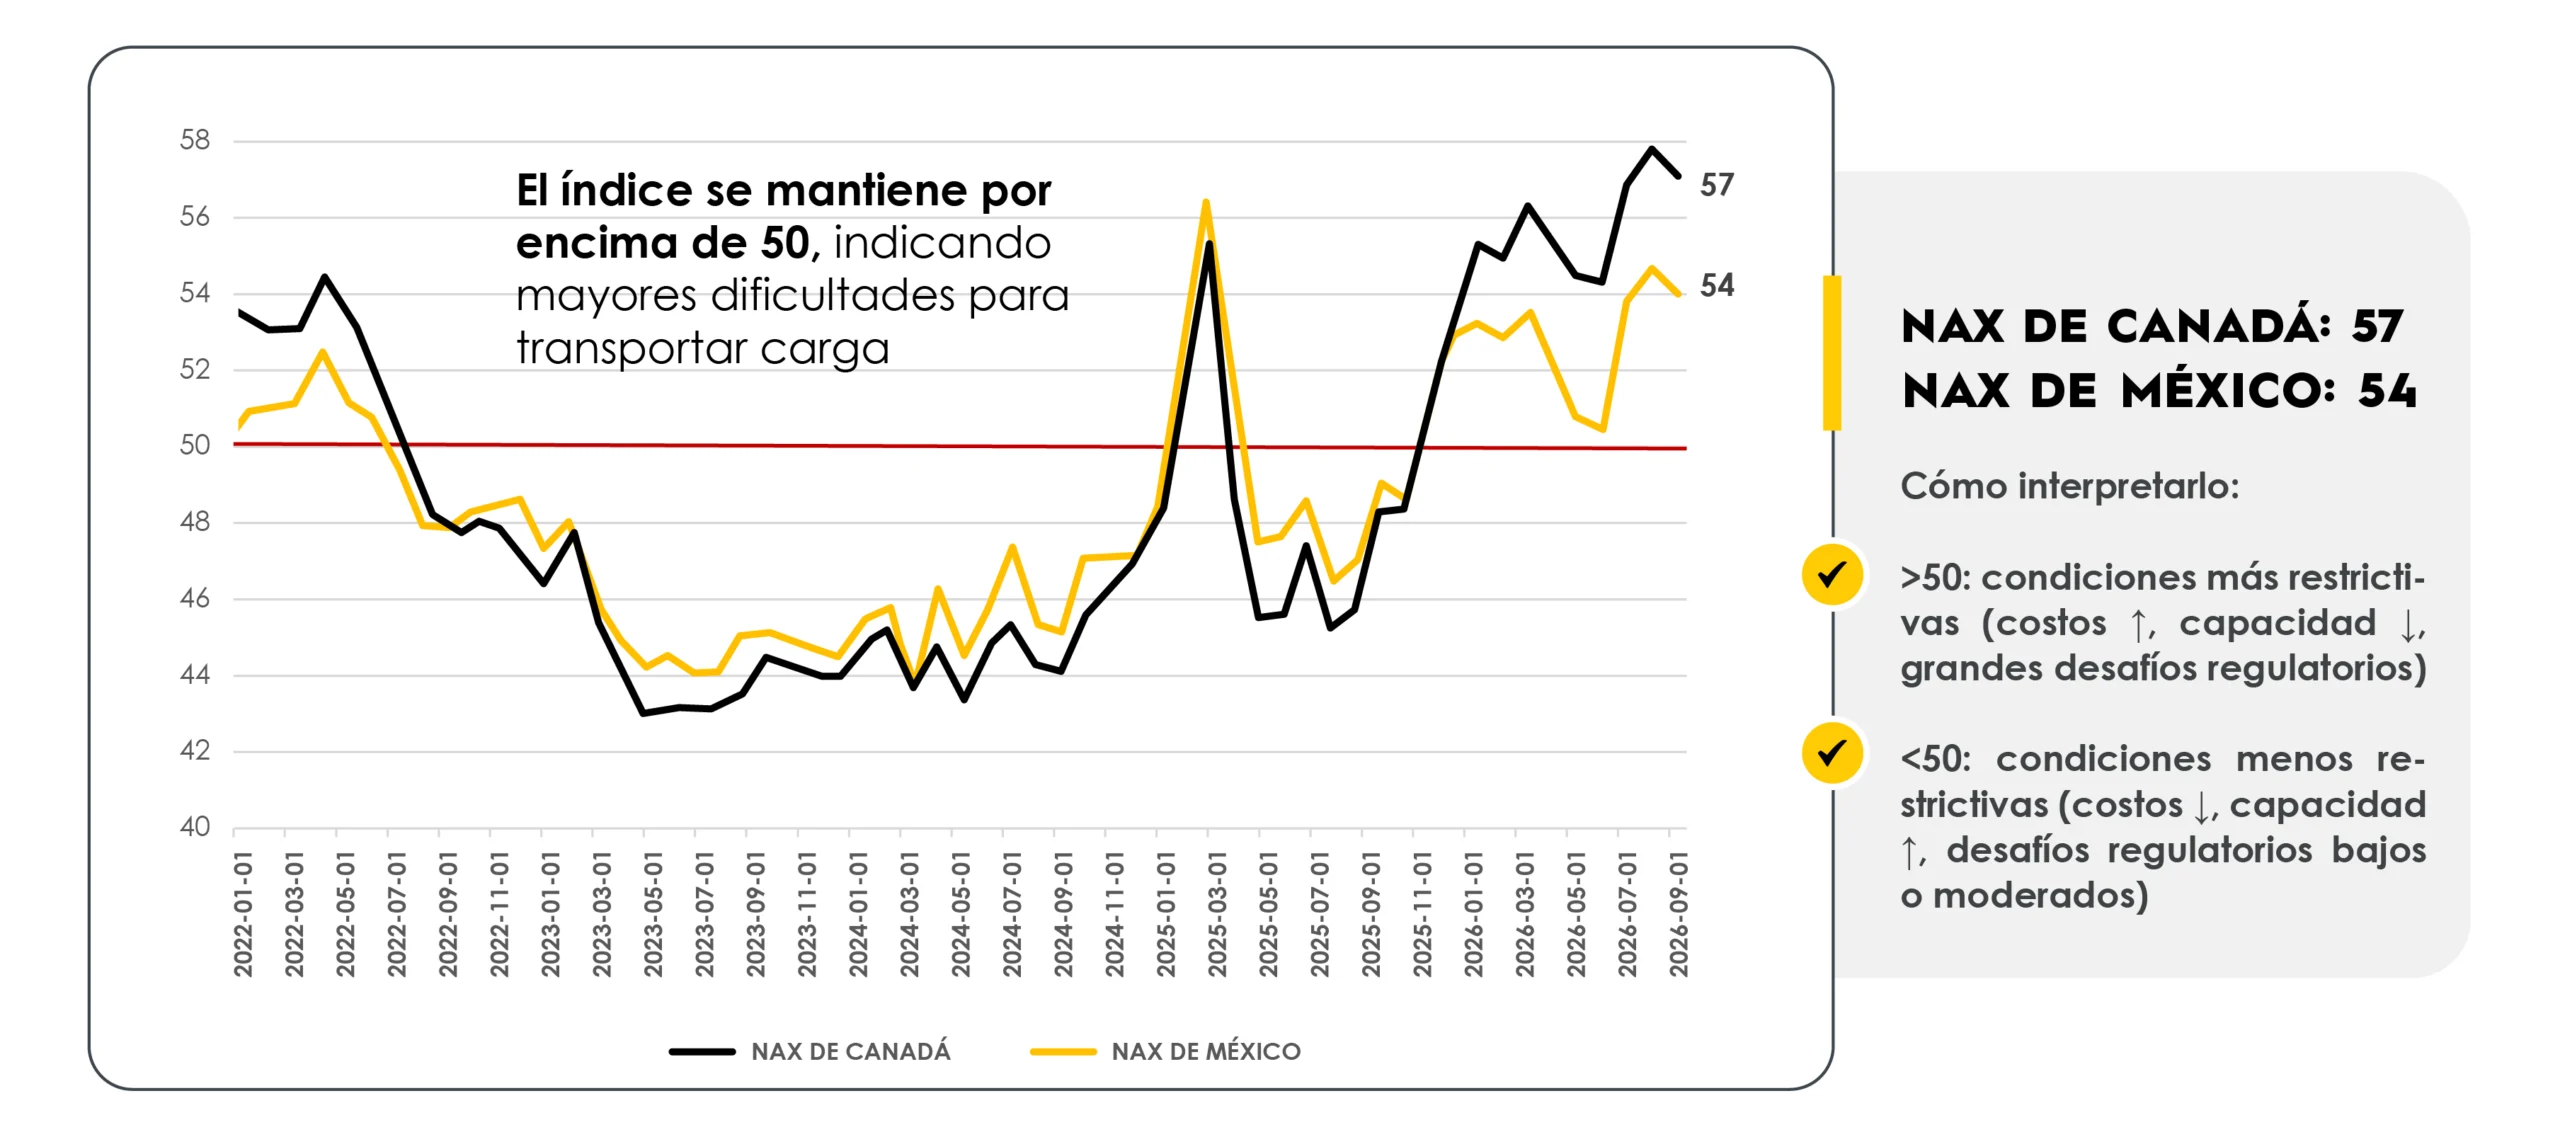
Fuente: NAX, julio de 2026
Se prevé que las tarifas de transporte de carga seca sigan muy por encima de las del año pasado, más por la escasez de camiones que por una fuerte demanda. La capacidad puede reducirse rápidamente si aumentan los volúmenes, mientras que los altos costos del combustible podrían llevar a algunas empresas de transporte a abandonar el mercado. Se espera volatilidad durante las fiestas y a finales de año.
Se prevé que las tarifas LTL se mantengan estables, con posibles aumentos en diciembre y enero, especialmente para los remitentes que contratan directamente con los transportistas. Ante la escasez de capacidad de carga completa, más mercancías se trasladan mediante LTL, lo que aumenta el poder de negociación de los transportistas.
El mercado de transporte en plataformas planas se contrae rápidamente por la demanda de los sectores de construcción, infraestructura e industria. Se prevé que continúe la presión al alza sobre las tarifas durante la temporada alta.
La capacidad de transporte refrigerado disminuyó ante el aumento de la demanda estacional. No se esperan bajas significativas en las tarifas hasta que termine la temporada de cosecha, con un posible alivio en otoño antes de que aumente la demanda de transporte para proteger los productos de las heladas.
Se prevé que el transporte intermodal siga creciendo mientras los remitentes buscan alternativas ante la creciente escasez de transporte por carretera. La capacidad intermodal comienza a escasear en algunos mercados de origen. Reservar con antelación permitirá a los remitentes asegurar capacidad y evitar interrupciones con mayor facilidad.

Se esperan interrupciones continuas en el cuarto trimestre. El alza de las tarifas marítimas, el elevado volumen de importaciones y el aumento del costo del combustible presionan a los puertos, los equipos y el transporte por carretera. Prepárese para mayores costos y plazos de entrega más largos.
Las tarifas de los viajes internacionales han subido considerablemente de cara al cuarto trimestre, y se prevé que la volatilidad del precio del diésel siga presionándolas durante el invierno. La escasez de conductores podría aumentar la volatilidad en noviembre y diciembre. La demanda de transporte hacia Canadá sigue siendo débil, por lo que los cargadores pueden conseguir capacidad por debajo de las tarifas de mercado si comparan precios y reservan con antelación.

La demanda comercial sigue siendo fuerte, con Laredo como principal punto de entrada. El tráfico de camiones hacia el norte ha aumentado y las demoras fronterizas se deben cada vez más a problemas de equipos, documentación y congestión, agravados por un nuevo proceso de notificación de cruce (AVC). Se prevé un mercado ajustado pero manejable hasta fin de año. Planifique con antelación, contacte a los transportistas y prepare la documentación.

La demanda de almacenamiento aumenta hacia finales de año conforme se recuperan los inventarios y disminuye la capacidad disponible. Para los cargadores que necesitan espacio adicional durante picos de demanda o para excedentes, el almacenamiento de terceros ofrece flexibilidad sin compromisos de espacio a largo plazo.
Tres escenarios de planificación para 2027
Guía de planificación:
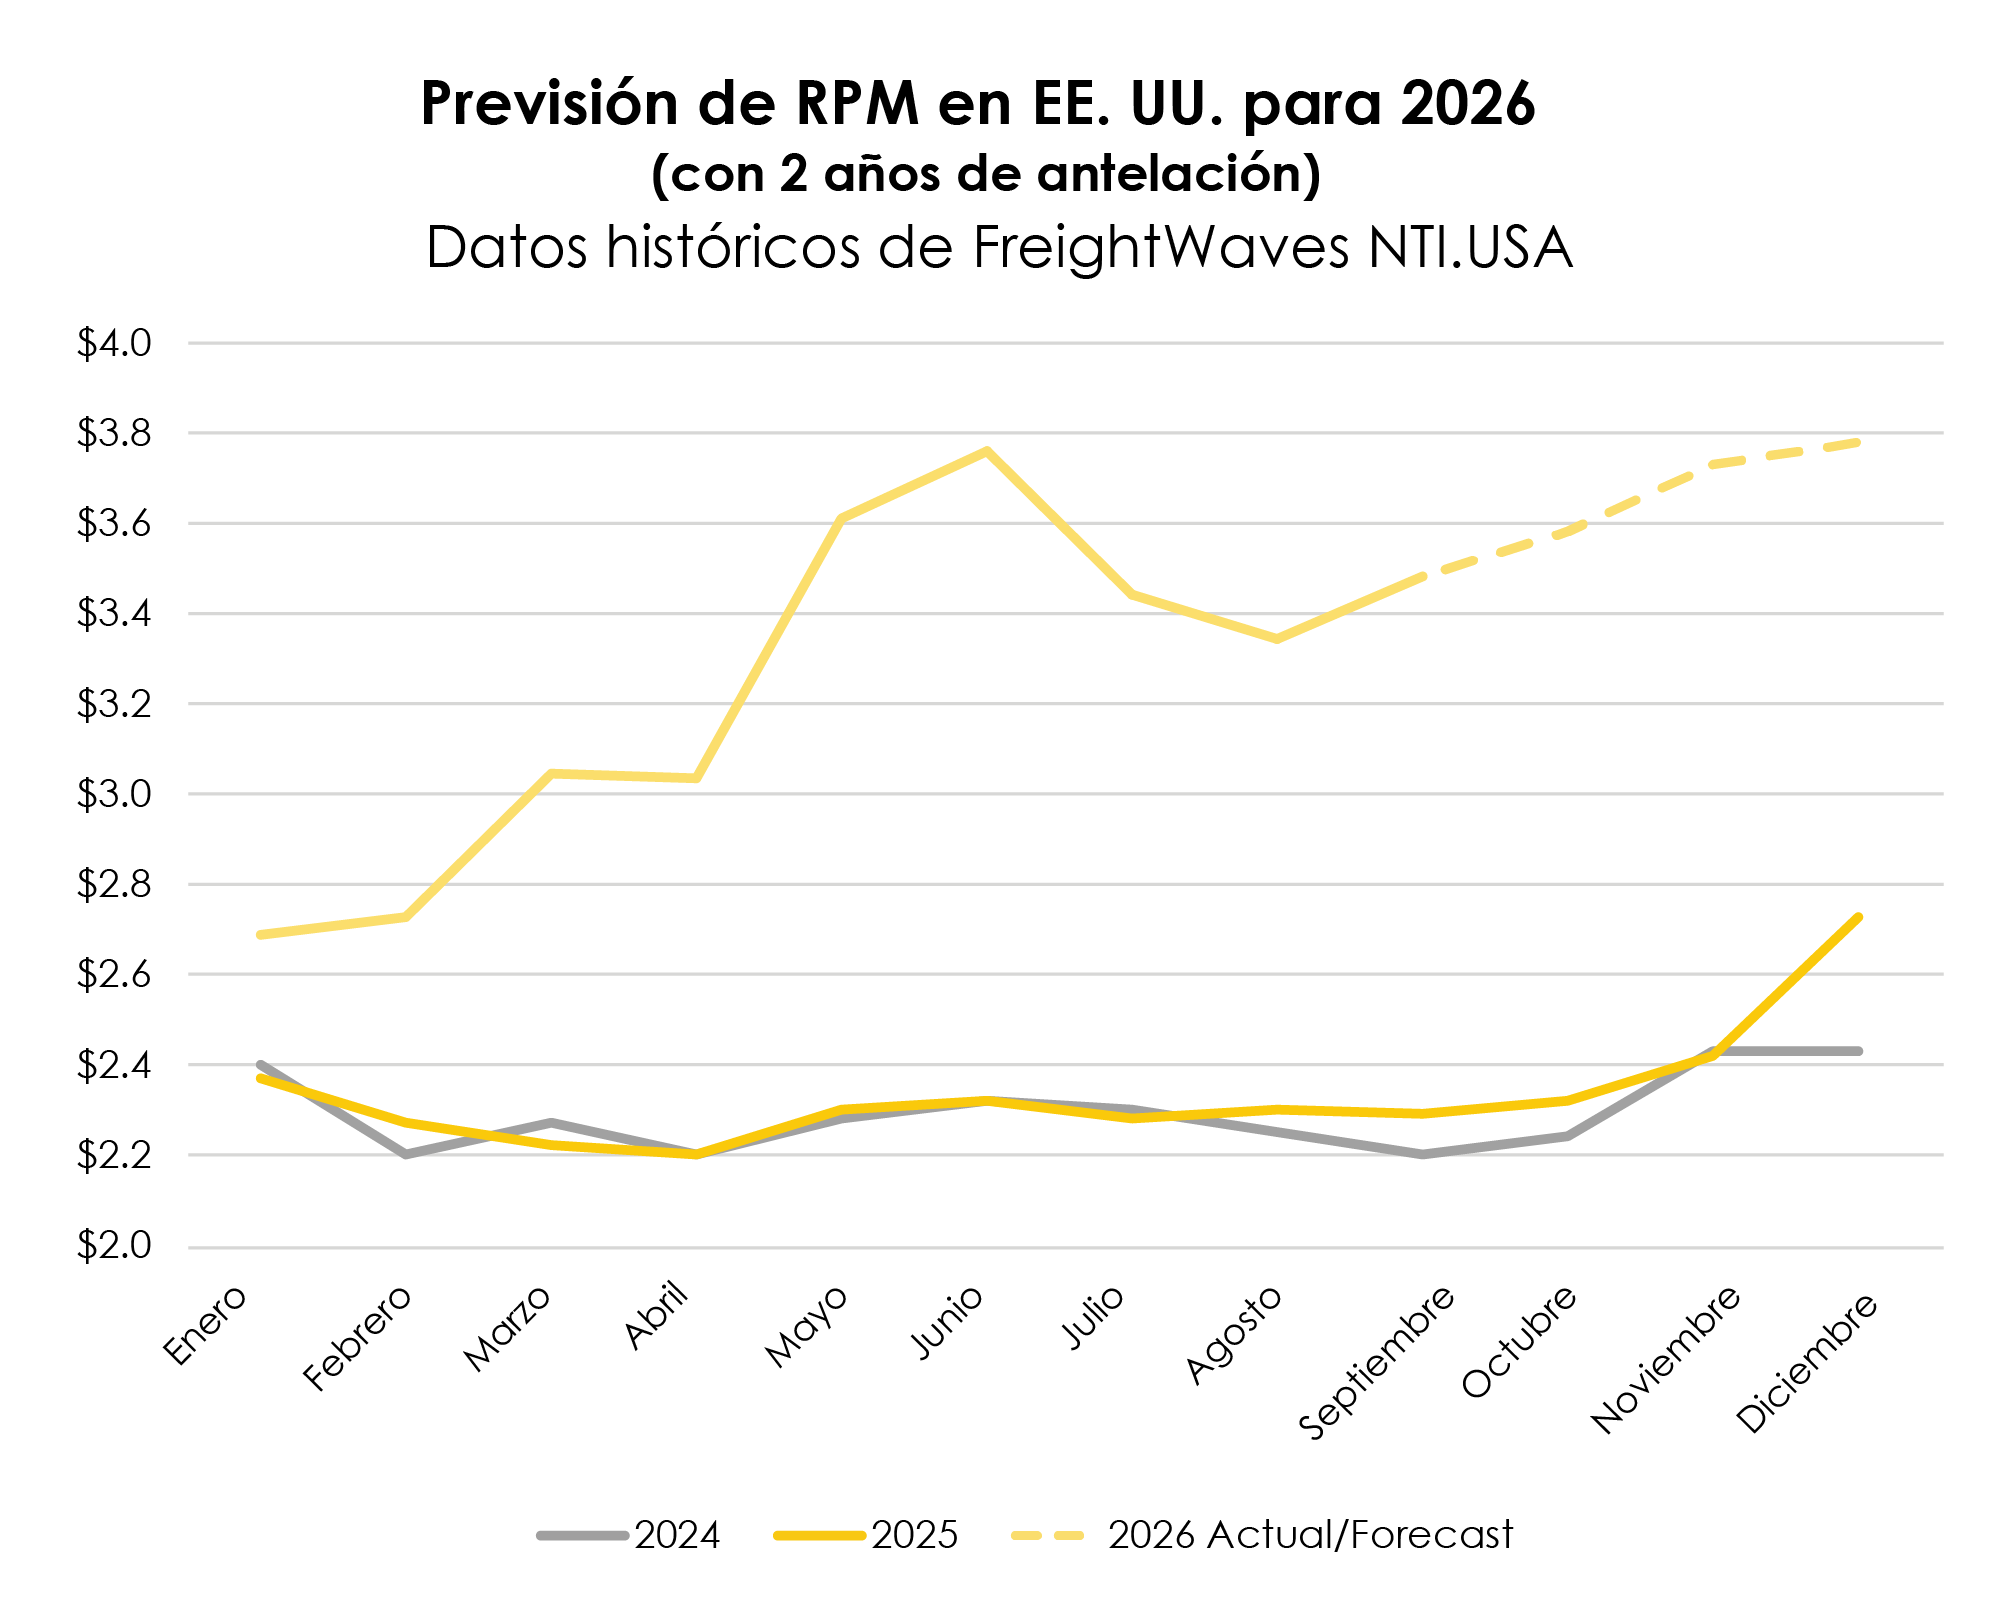
Para la mayoría de los cargadores, un aumento interanual del 5% al 8% en las tarifas de transporte de carga por carretera es una previsión base razonable para 2027, con riesgo de mayores tarifas durante el primer semestre. La clave presupuestaria es que 2027 parte de las tarifas más altas de finales de 2026, no del promedio anual. Entre un 4% y un 5% del aumento de las tarifas puede deberse simplemente a la anualización de las tarifas contractuales de finales de 2026, sin contar nuevas presiones de las licitaciones ni del combustible. Este último debe presupuestarse por separado, ya que su evolución puede ser muy distinta de la del costo del transporte principal.
LAS CONDICIONES RESTRICTIVAS DEL MERCADO PERSISTIRÁN EN 2027
Anticipe condiciones volátiles, capacidad limitada y dificultades para cumplir los plazos. Establezca expectativas, tanto internas como externas, sobre los obstáculos a los que se enfrentará todo el mercado. Considere la posibilidad de añadir existencias de seguridad adicionales. Evalúe otras modalidades y prepárese para fuertes aumentos en las tarifas durante la alta demanda.
Prevea aumentos YoY en las tasas de interés en Q4 y todo el año 2027. Separe las suposiciones sobre transporte principal, combustible y servicios adicionales para que los cambios puedan gestionarse de forma independiente. Alinee las previsiones y perspectivas tanto internamente como con los principales proveedores de transporte.
Evite comprometerse con precios a largo plazo en condiciones de mercado favorables. Use plazos más cortos, estructuras indexadas, conversión de modos de transporte y estrategias específicas para cada ruta, para beneficiarse si las condiciones se suavizan a finales de 2027.