L’indice NAX – octobre 2026
En Savoir Plus
Publié: octobre 9, 2026
Dernière mise à jour: octobre 15, 2026
La hausse des tarifs est davantage attribuable au déséquilibre entre l’offre et la demande qu’aux prix du diesel.
Ce sont la capacité et le diesel, et non la demande, qui déterminent l’évolution du marché de transport de marchandises au quatrième trimestre.
Le pouvoir de négociation des transporteurs demeure fort
Les transporteurs disposent désormais d’un pouvoir de négociation nettement supérieur à celui qu’ils avaient il y a un an. Cela signifie que les expéditeurs doivent s’attendre à des tarifs plus fermes, à une tolérance moindre envers le fret peu performant et à une pression accrue lors des renouvellements de contrats.
Les tarifs au comptant et contractuels se sont réalignés
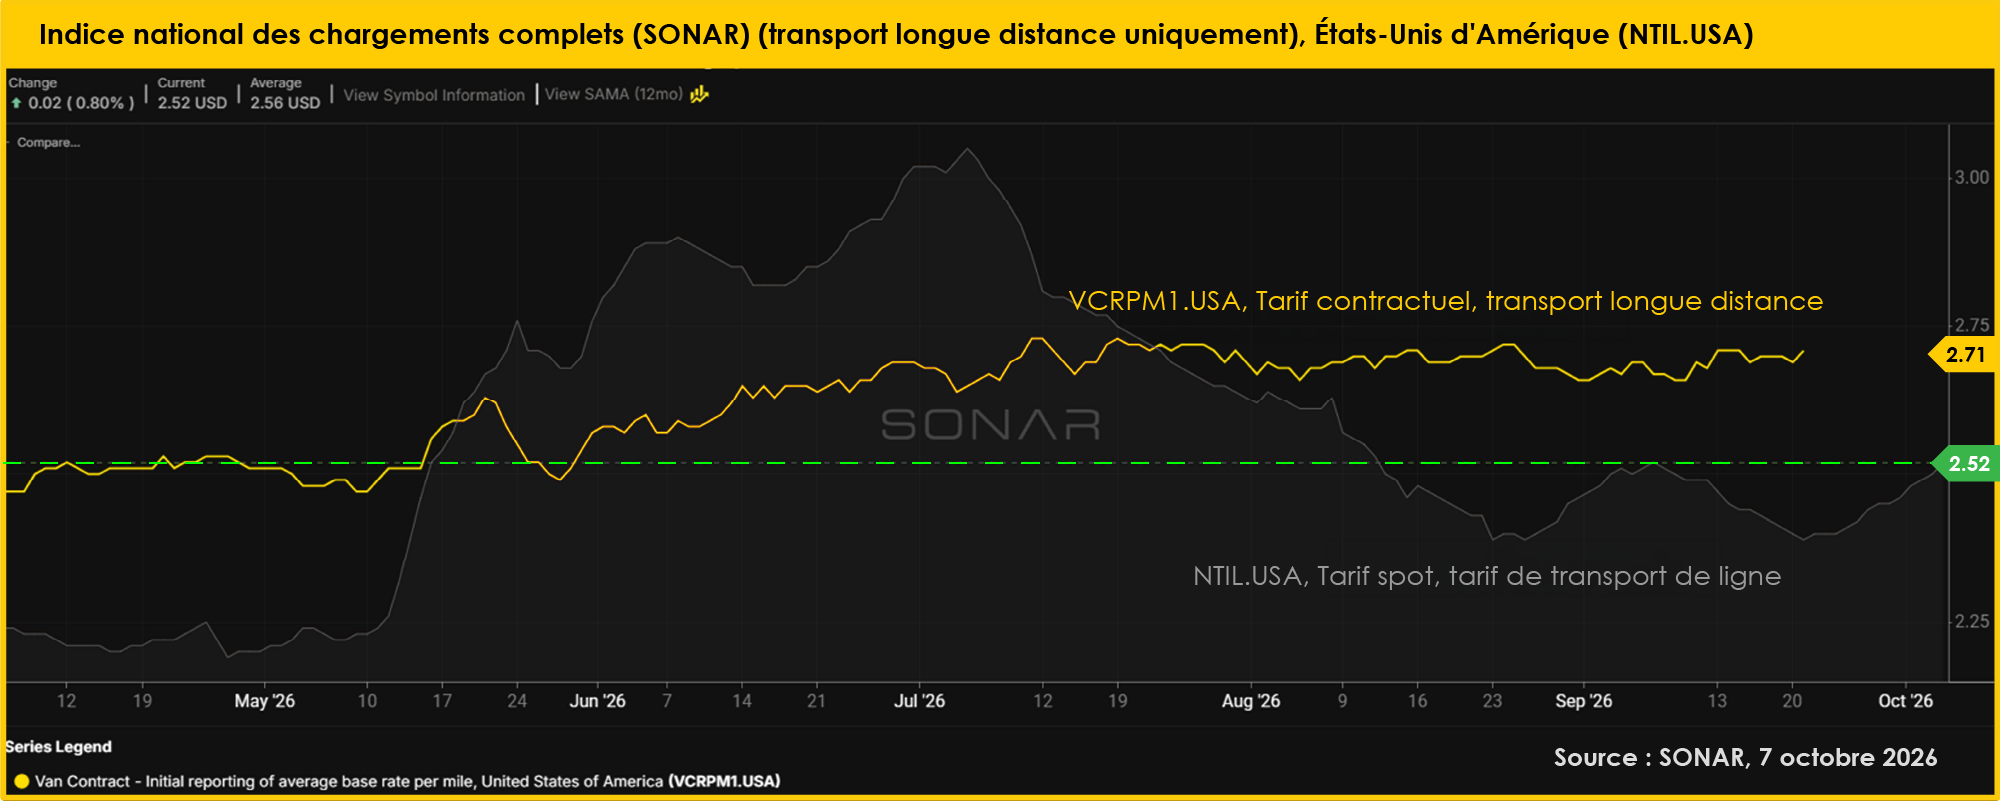
L’inversion des taux au comptant par rapport aux taux contractuels observée plus tôt en 2026 s’est largement corrigée. Les taux au comptant ont reculé par rapport à leur sommet estival, tandis que les taux contractuels ont augmenté, ramenant le marché à une structure plus habituelle. Le principal risque réside désormais dans le fait qu’une nouvelle hausse des taux au comptant pendant la saison de pointe pourrait accélérer la pression à la hausse sur les prix contractuels.
L’année 2027 démarre sur une base de coûts plus élevée
Même si les tarifs de transport cessaient d’augmenter, les budgets de 2027 partiront d’un niveau de clôture nettement plus élevé qu’au début de 2026. Le simple fait d’annualiser les niveaux contractuels de fin 2026 entraînerait une inflation d’environ 4 à 5 % par rapport à la moyenne de 2026, et ce, avant même de comptabiliser d’autres hausses du marché, la pression sur les soumissions ou les variations du prix du carburant. La capacité disponible restant limitée, il faut s’attendre à des prix élevés à moyen terme.
L’activité manufacturière a continué de progresser au troisième trimestre, tandis que les capacités ont fait grimper les coûts de transport.
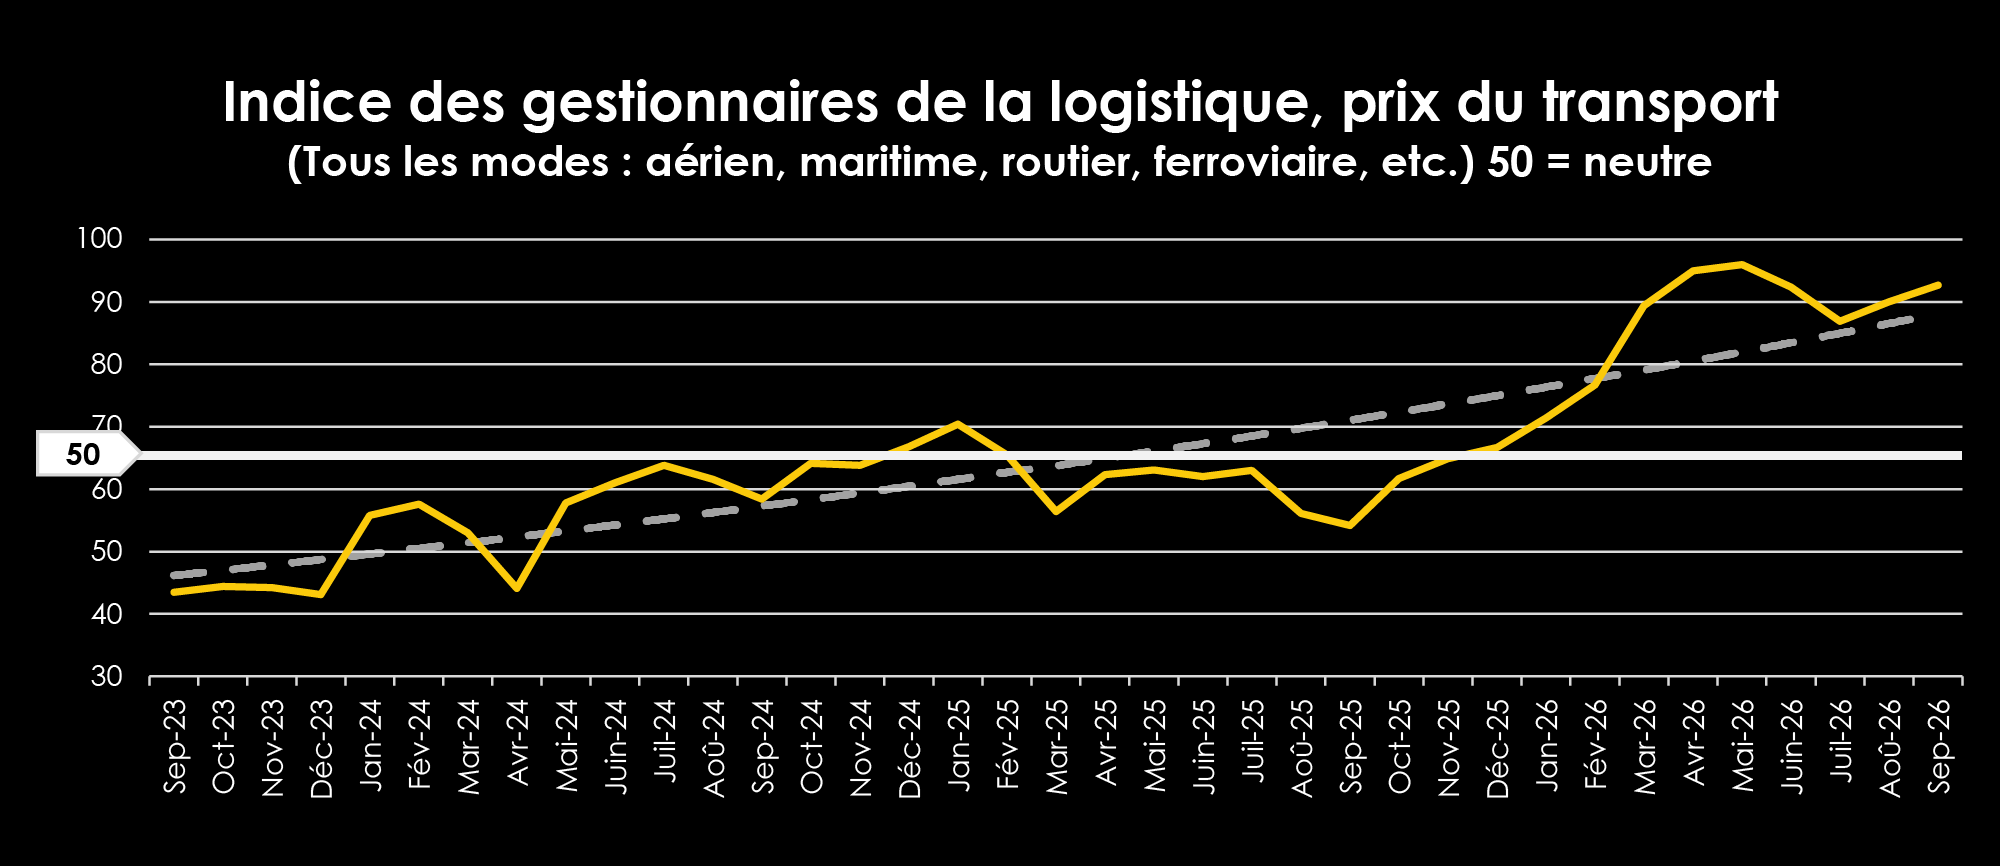
L’indice des prix du transport issu du Logistics Managers’ Index (LMI) a de nouveau augmenté en septembre, indiquant que les prix du transport continuent de grimper à l’un des rythmes les plus rapides de ces dernières années, principalement en raison d’une pénurie de camions. Après une brève amélioration en août, la disponibilité des camions s’est de nouveau resserrée, et les répondants s’attendent à ce que la capacité reste limitée au cours de la prochaine année. Avec la pression supplémentaire exercée par le prix du carburant et le déplacement imminent des stocks des Fêtes vers les détaillants, les expéditeurs devraient prévoir des coûts plus élevés tout au long de la haute saison.
Source: LMI
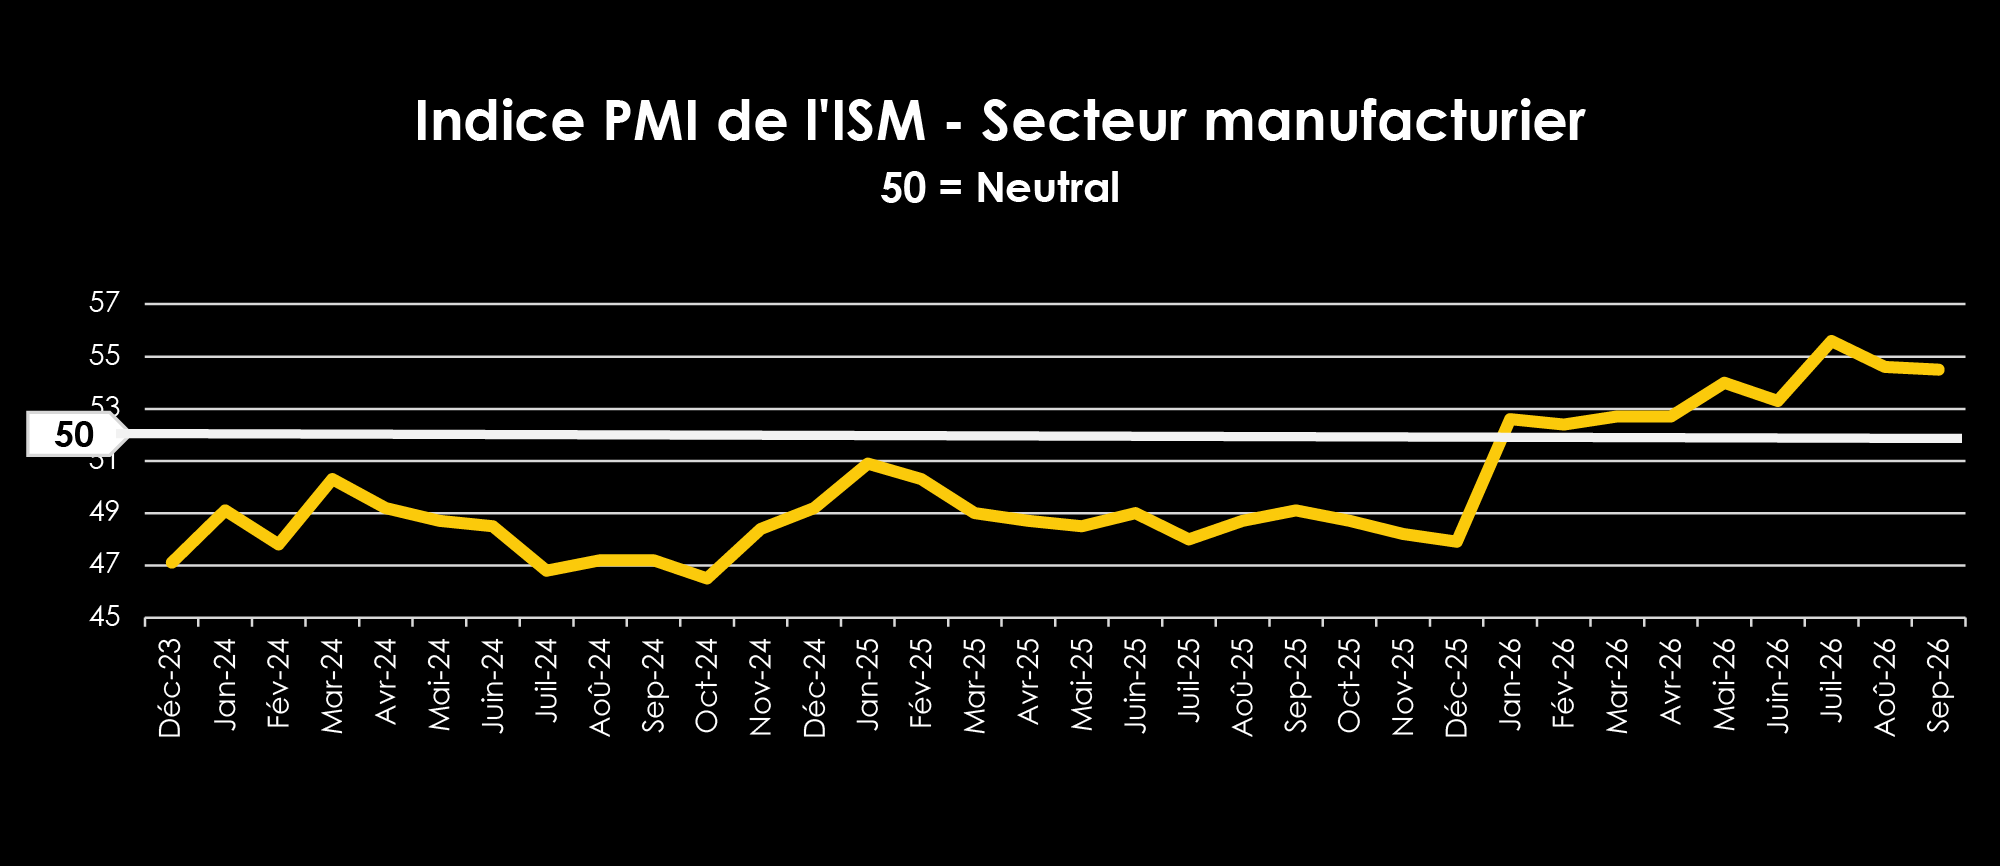
Selon l’indice PMI manufacturier de l’ISM, le secteur manufacturier américain a connu une croissance pour un neuvième mois consécutif. Les usines continuent d’enregistrer de nouvelles commandes et de fonctionner à un rythme soutenu. Une production accrue de biens signifie davantage de marchandises à transporter, ce qui accentue la demande sur un marché qui manque déjà de camions. L’indice des stocks des clients de l’ISM® restant à un niveau bas, on peut s’attendre à des volumes d’expédition stables et à une pression sur les coûts à l’approche de la haute saison.
Source: PMI
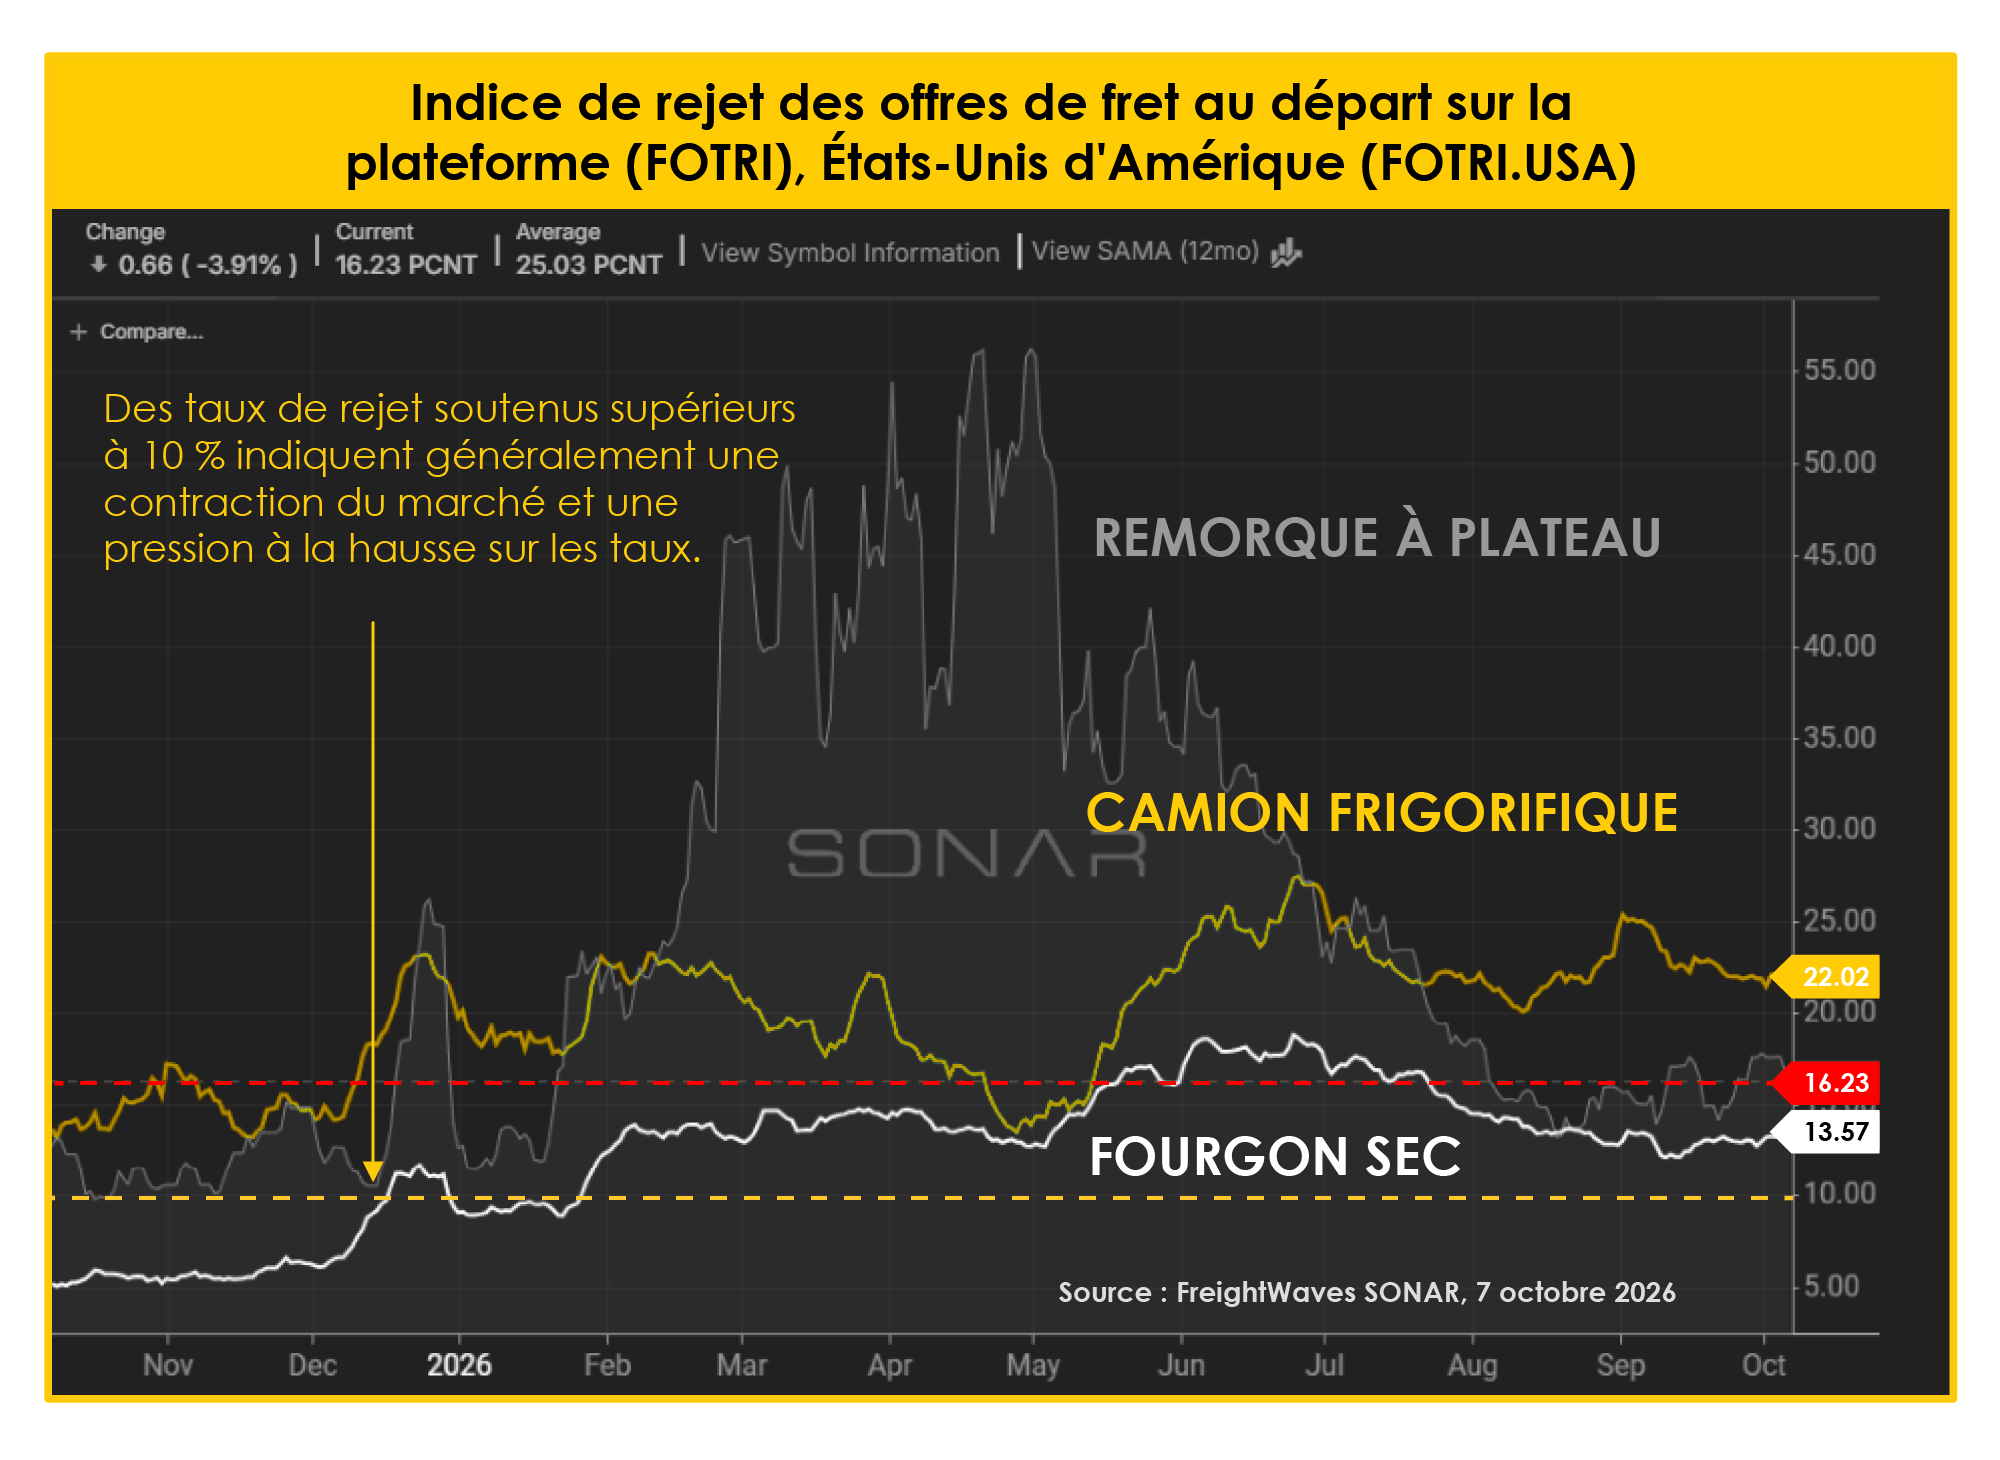
De nouvelles capacités de transport routier arrive lentement sur le marché, ce qui rend ce dernier plus sensible à la hausse de la demande de transport.
Taux moyens de rejet des soumissions EDI au troisième trimestre :
La capacité reste limitée
Les taux de refus des camions à remorque fermée ont diminué par rapport aux sommets atteints en milieu d’année, mais demeurent supérieurs aux niveaux normaux du marché. Les conditions restent encore plus tendues pour les camions frigorifiques et les camions à plateau, les taux de refus des camions frigorifiques se maintenant toujours au-dessus de 20 %.
La pression sur les prix se maintient
Historiquement, des taux de refus soutenus supérieurs à environ 10 % ont été associés à une pression accrue sur le marché au comptant et à un pouvoir de négociation accru des transporteurs. Les niveaux actuels continuent de soutenir des prix contractuels élevés jusqu’au quatrième trimestre.
La haute saison demeure le principal risque
Le ralentissement récent est encourageant, mais le marché ne s’est pas encore normalisé. Le transport saisonnier, les conditions météorologiques ou même de modestes hausses de la demande pourraient rapidement resserrer la capacité.
Source : FreightWaves SONAR, 7 octobre 2026
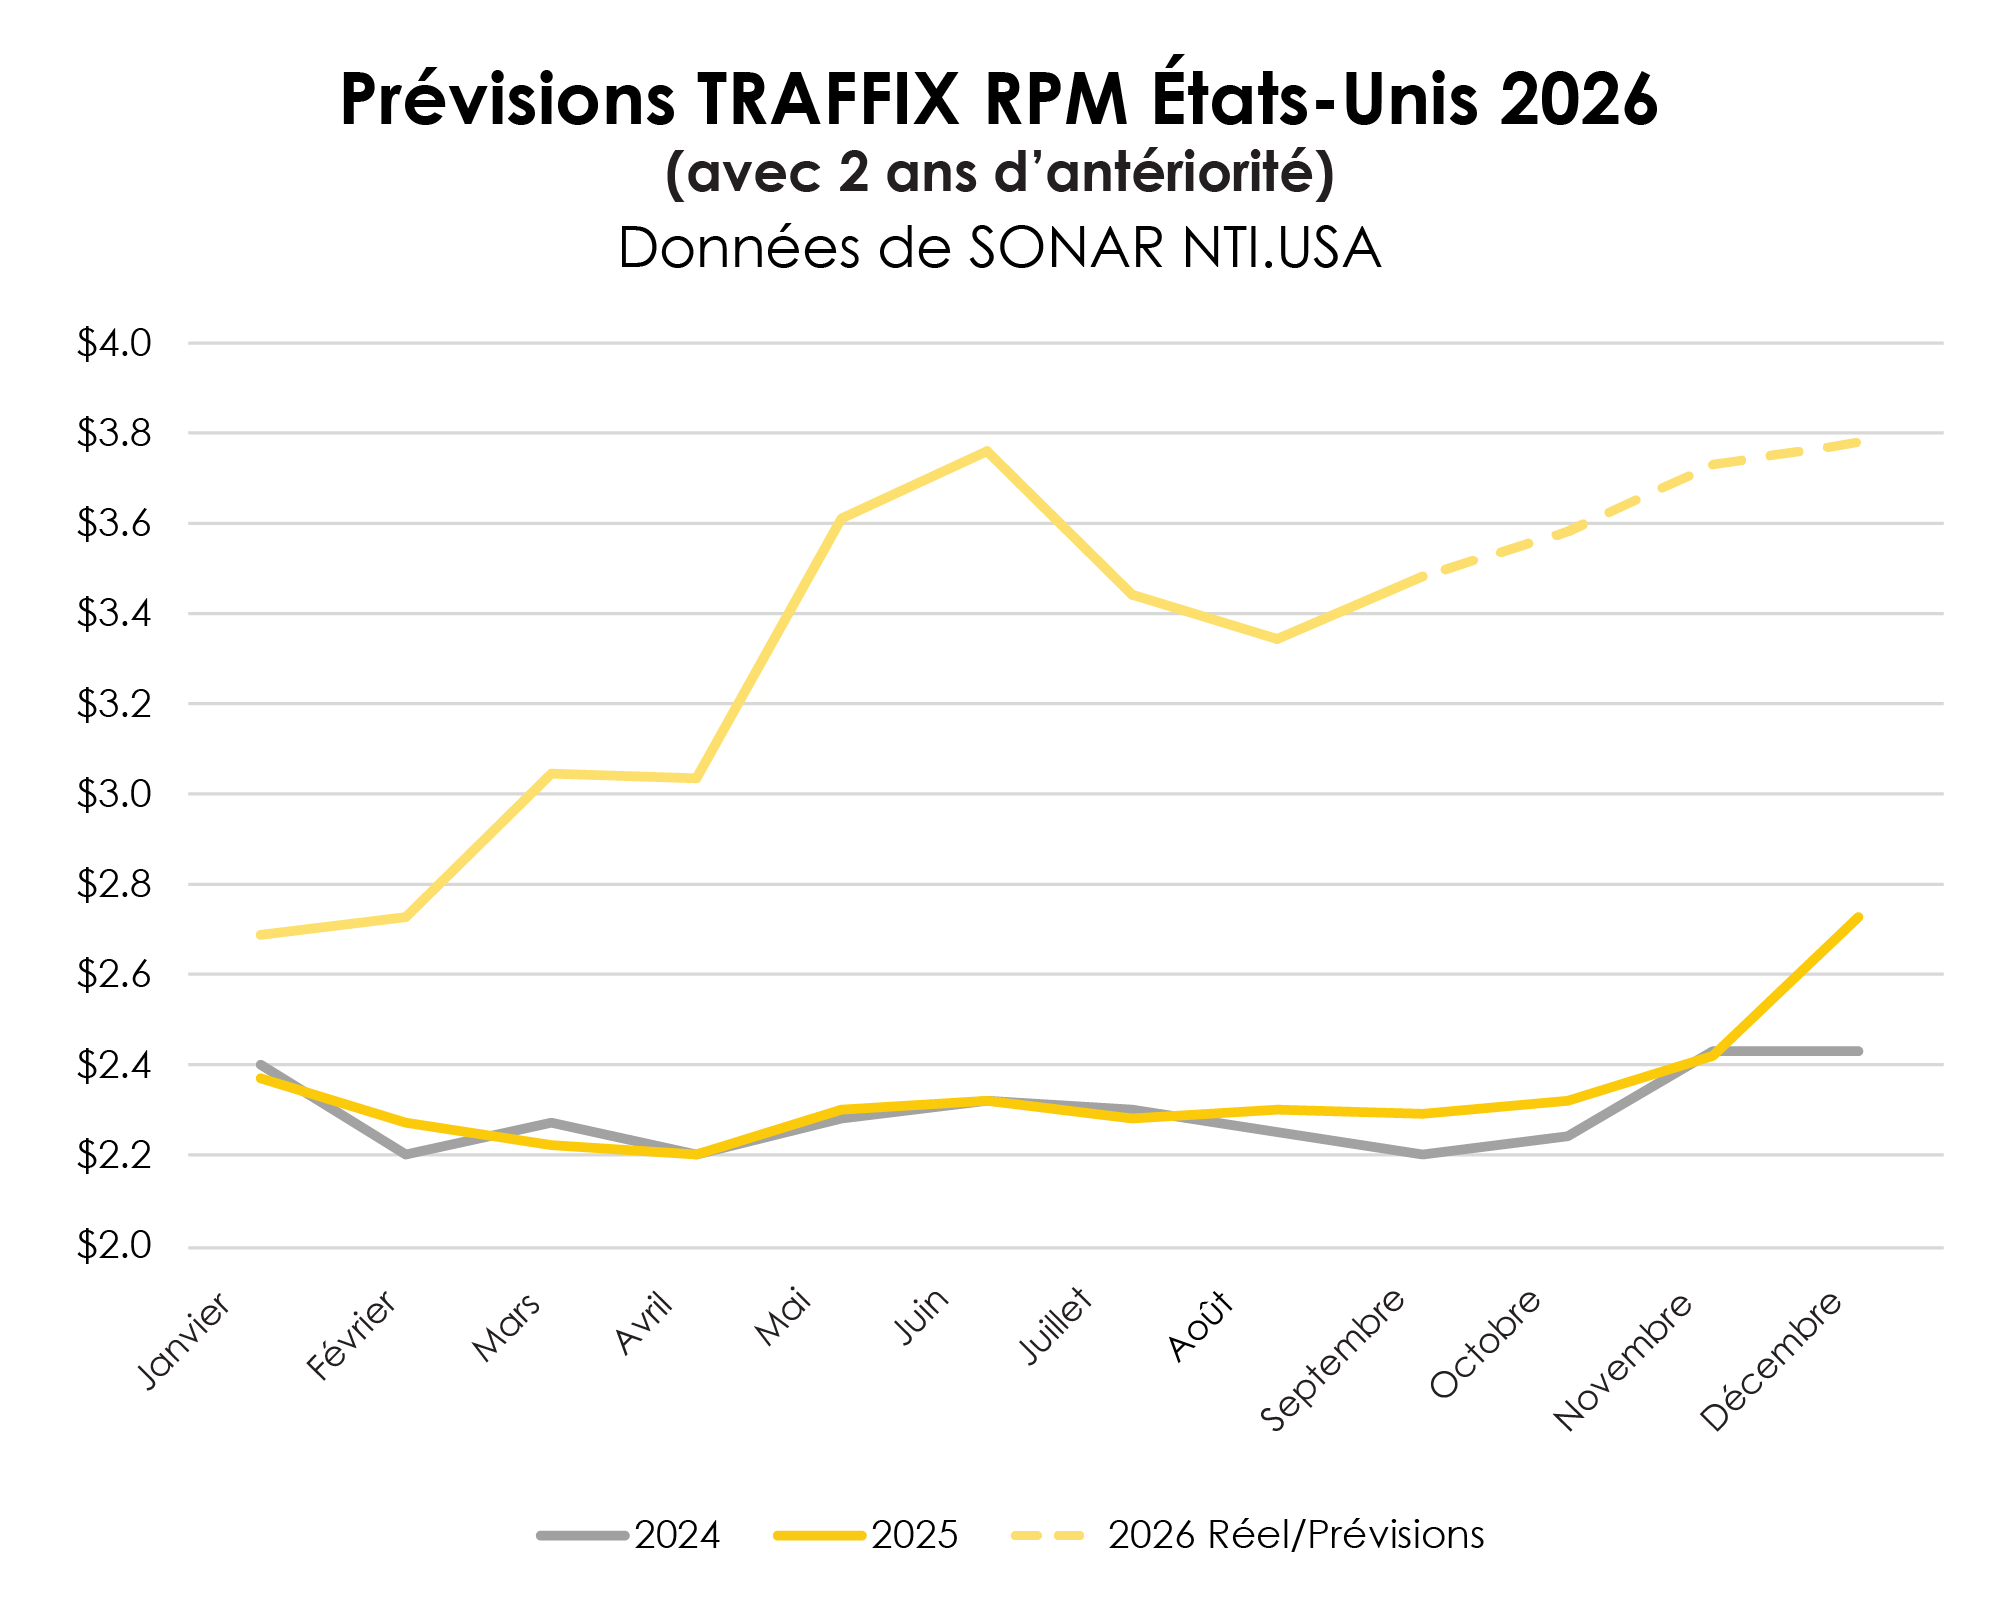
Le prix du carburant accélère la hausse des tarifs, mais la dynamique sous-jacente de l’offre et de la demande demeure le principal facteur d’inflation
Source : FreightWaves SONAR, 7 octobre 2026
Les tarifs contractuels ont rattrapé la hausse printanière des tarifs au comptant, revenant ainsi à une structure tarifaire plus habituelle
L’indice FreightWaves SONAR de pouvoir de fixation des prix dans la chaîne d’approvisionnement, qui indique si ce sont les expéditeurs ou les transporteurs qui ont le dessus dans la fixation des tarifs, s’est maintenu à près de 74 en septembre, soit un niveau proche de son plus haut depuis le début de 2022. Après plus de trois ans passés sous la barre neutre de 50, l’indice indique que les transporteurs détiennent le pouvoir depuis les trois derniers trimestres. Les conditions sont encore loin des extrêmes observés pendant la pandémie, mais les expéditeurs disposent d’un pouvoir de négociation plus faible qu’à tout autre moment depuis 2022. Les transporteurs devraient conserver cet avantage tout au long de la haute saison. Les expéditeurs doivent s’attendre à des prix fermes lors des prochaines soumissions, et le fait de nouer des relations solides avec les fournisseurs les aidera à garantir l’accès à la capacité.
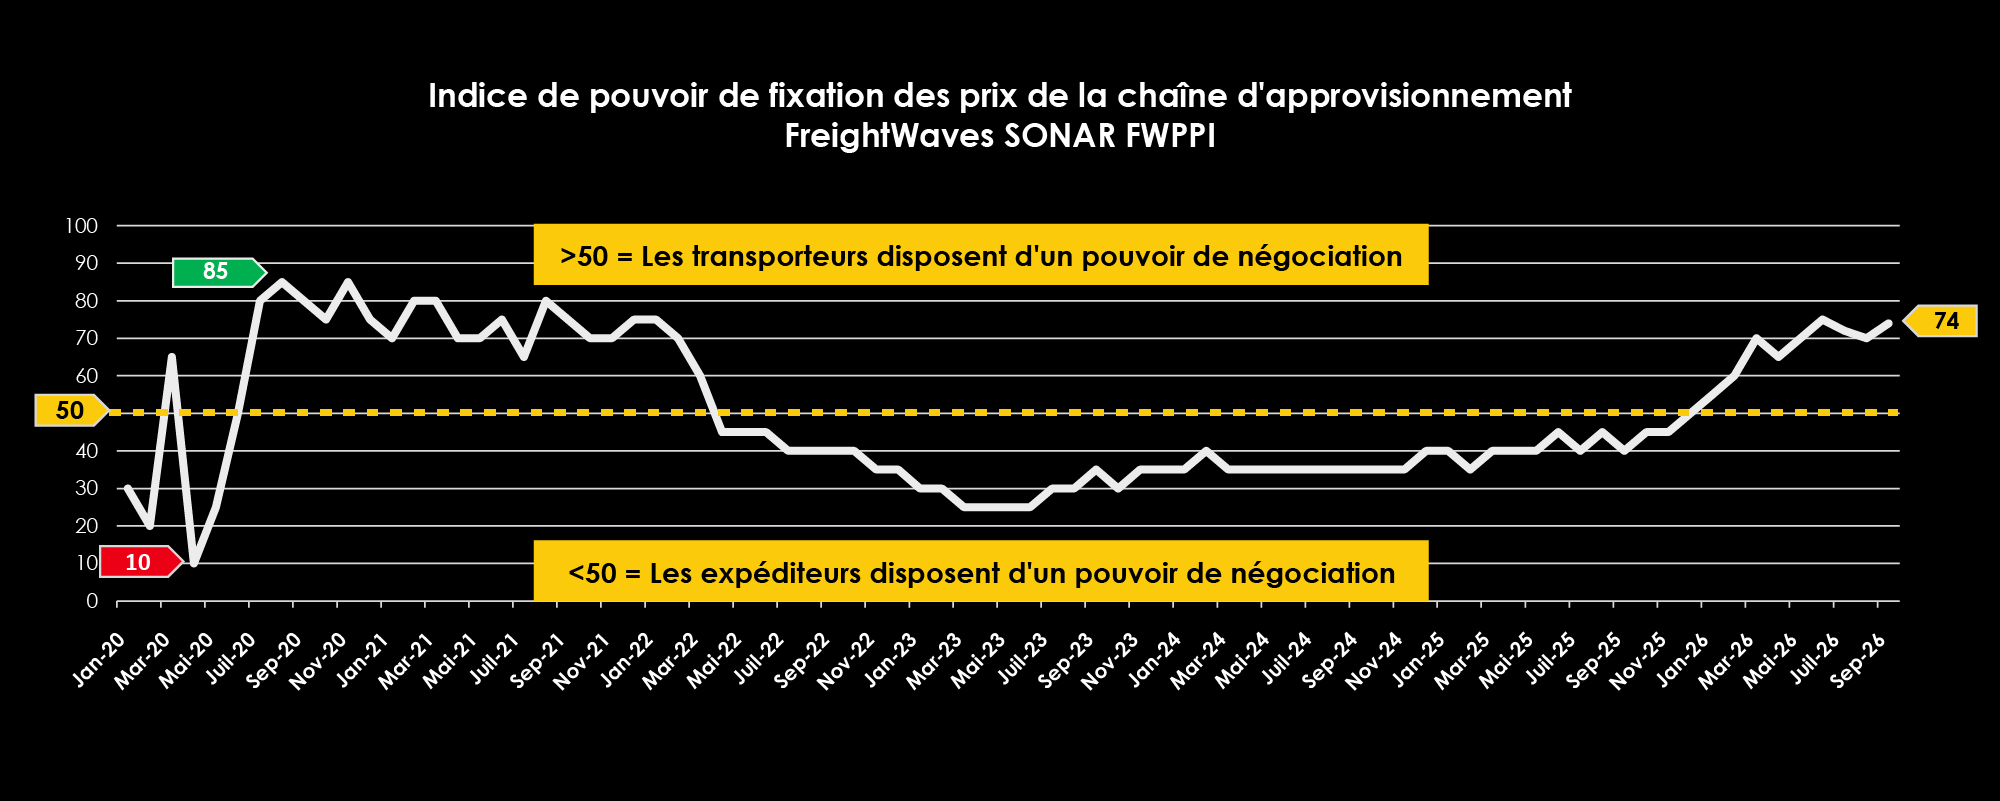
Source : FreightWaves Sonar, 7 octobre 2026
Votre baromètre de la facilité du transport transfrontalier en Amérique du Nord
La situation s’est légèrement améliorée, mais la capacité limitée et les coûts élevés du carburant continuent de poser des défis aux expéditeurs transfrontaliers.
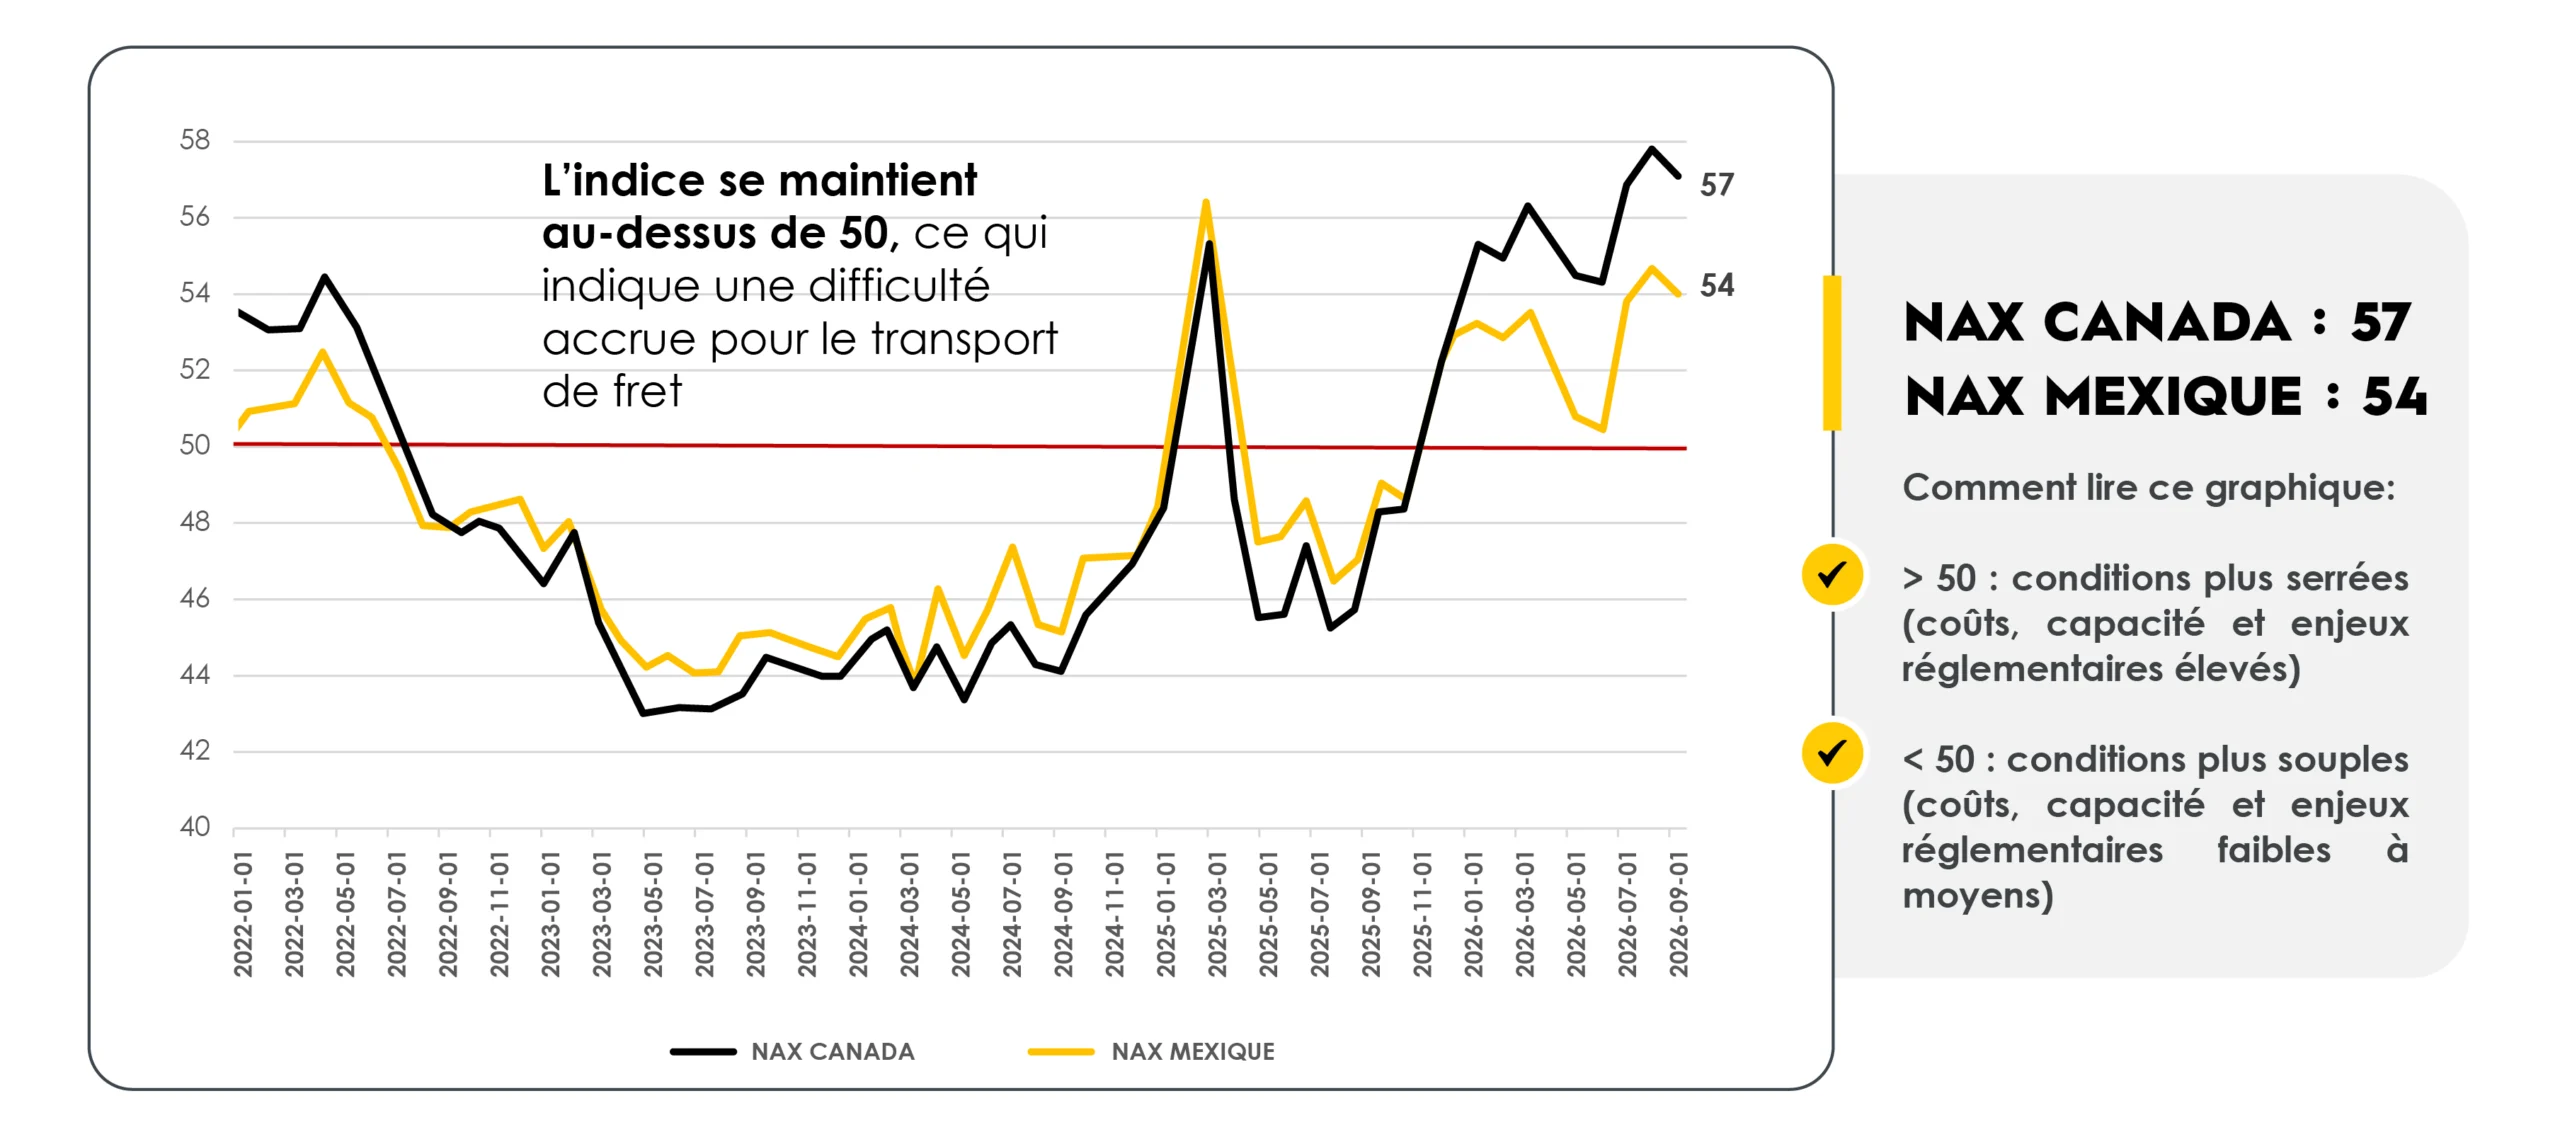
Source : NAX, octobre 2026
Les tarifs du transport en camion à remorque fermée devraient rester bien supérieurs à ceux de l’année dernière, en raison d’une offre réduite de camions plutôt que d’une forte demande. La capacité peut se resserrer rapidement lorsque les volumes augmentent, et les coûts élevés du carburant pourraient pousser certains transporteurs à se retirer du marché. Il faut s’attendre à une volatilité pendant la période des Fêtes et jusqu’à la fin de l’année.
Les tarifs du transport par chargement partiel (LTL) devraient rester stables, avec des hausses de tarifs probables de la part des transporteurs en décembre et en janvier, en particulier pour les expéditeurs qui concluent des contrats directement avec les transporteurs. La capacité de transport par camion complet étant limitée, une plus grande partie du fret est acheminée par LTL, ce qui confère aux transporteurs un pouvoir de négociation accru en matière de tarification.
Les marchés des camions à plateau se resserrent rapidement en raison de la demande dans les secteurs de la construction, des infrastructures et de l’industrie. On s’attend à ce que la pression à la hausse sur les tarifs se maintienne tout au long de la haute saison.
La capacité de transport réfrigéré s’est resserrée à mesure que la demande saisonnière augmentait. Les tarifs ne devraient pas baisser de manière significative d’ici la fin de la saison des fruits et légumes, avec un léger répit possible à l’automne avant que la demande liée à la protection contre le gel ne s’intensifie.
Les volumes intermodaux devraient continuer de croître, les expéditeurs recherchant des solutions de rechange à un marché du transport par camion complet de plus en plus tendu. La capacité intermodale disponible devient limitée dans certains marchés d’origine. Les expéditeurs qui réservent tôt auront les meilleures chances d’obtenir de la capacité et d’éviter les perturbations.

Prévoyez des perturbations persistantes tout au long du quatrième trimestre. La hausse des tarifs maritimes, le volume élevé des importations et l’augmentation des coûts du carburant mettent à rude épreuve les ports, l’équipement et le transport routier. Préparez-vous à des coûts plus élevés et à des délais d’exécution plus longs.
Les tarifs de transport sortant ont fortement augmenté à l’approche du quatrième trimestre, et l’imprévisibilité des prix du diesel devrait continuer d’exercer une pression sur les tarifs tout au long de l’hiver. La pénurie de conducteurs pourrait accroître la volatilité en novembre et en décembre. Le fret entrant au Canada reste faible; les expéditeurs peuvent donc obtenir de la capacité à des tarifs inférieurs à ceux du marché en comparant soigneusement les offres et en réservant tôt.

La demande commerciale demeure forte, Laredo demeurant la principale porte d’entrée. L’offre de camions en direction du nord s’est resserrée, et les retards à la frontière sont de plus en plus liés à l’équipement, à la paperasserie et à la congestion, une situation aggravée par un nouveau processus d’avis de passage (AVC). Il faut s’attendre à un marché tendu mais gérable jusqu’à la fin de l’année. Planifiez tôt, réservez vos transporteurs et préparez vos documents à l’avance.
Trois scénarios de planification pour 2027
1. Scénario de base : les tarifs élevés se maintiennent, avec une inflation modérée
Le scénario le plus probable est que l’année 2027 débute avec des taux de base nettement plus élevés qu’en 2026, les prix contractuels restant fermes tout au long de la saison des soumissions. Même si les taux au comptant se stabilisent, le taux de sortie plus élevé de 2026 engendre une inflation sous-jacente avant même que tout autre mouvement du marché ne se produise. Une augmentation de 5 à 8 % des frais de transport de ligne sur l’ensemble de l’année constitue une fourchette de planification solide pour la plupart des budgets de transport par camion complet.
2. Scénario de ralentissement : la demande faiblit et la pression sur les prix s’atténue
Si la croissance économique ralentit, que la demande de fret s’affaiblit et que la haute saison s’avère moins perturbatrice que prévu, les prix au comptant pourraient baisser et les hausses contractuelles pourraient se modérer plus tard dans l’année. Cependant, comme 2027 démarre à partir d’une base de coûts plus élevée, une baisse significative sur l’ensemble de l’année par rapport à 2026 reste peu probable. Ce scénario correspondrait davantage à un ralentissement de l’inflation qu’à une véritable déflation, et il serait prudent de prévoir une hausse de 2 à 5 % sur l’ensemble de l’année.
3. Scénario de marché tendu : la capacité demeure limitée et la vigueur de la période de pointe se prolonge
Si le taux de rejet des soumissions reste élevé, si les tarifs au comptant augmentent pendant la période de pointe et/ou si les conditions météorologiques, le coût du carburant ou d’autres perturbations resserrent davantage le marché, les prix contractuels pourraient être révisés à la hausse de manière significative lors des cycles de soumissionsde 2027. Des hausses à un chiffre élevées deviendraient plus courantes, avec une pression à deux chiffres possible sur les itinéraires difficiles ou soumis à des contraintes de capacité. Les dépenses sur l’ensemble de l’année pourraient être de 8 à 12 % plus élevées, voire davantage.
Conseils de planification :
Pour la plupart des expéditeurs, une hausse de 5 % à 8 % d’une année sur l’autre pour le transport par chargement complet constitue une fourchette de planification de base raisonnable pour 2027, avec un risque de taux plus élevés au cours du premier semestre. Le point clé pour l’établissement du budget est que l’année 2027 démarre à partir du contexte tarifaire plus élevé observé à la fin de 2026, et non à partir de la moyenne de 2026. Une inflation des tarifs d’environ 4 à 5 % peut être estimée simplement en annualisant les taux contractuels en vigueur à la fin de 2026, avant de tenir compte des nouvelles pressions sur les soumissions ou du coût du carburant. Le coût du carburant devrait également être budgétisé séparément, car il peut évoluer de manière significative indépendamment du transport de ligne.
LES CONDITIONS TENDUES SE POURSUIVRONT EN 2027
Attendez-vous à des conditions instables, à une capacité limitée et à des délais serrés. Définissez clairement, tant à l’interne qu’à l’externe, les attentes concernant les obstacles auxquels l’ensemble du marché sera confronté. Envisagez de constituer des stocks de sécurité supplémentaires lorsque cela est possible. Évaluez d’autres modes de transport et préparez-vous à de fortes hausses des tarifs au comptant pendant la période de pointe.
Prévoyez des hausses de tarifs d’une année sur l’autre jusqu’au quatrième trimestre et tout au long de 2027. Séparez les hypothèses relatives au transport de ligne, au carburant et aux frais accessoires afin de pouvoir gérer les changements de manière indépendante. Harmonisez les prévisions et les perspectives à l’interne et avec les principaux fournisseurs de services de transport.
Évitez de vous engager de manière excessive sur des tarifs à long terme lorsque les conditions du marché sont tendues. Optez pour des durées plus courtes, des structures indexées, la conversion de mode de transport et des stratégies spécifiques à chaque itinéraire, le cas échéant, afin de pouvoir tirer parti d’un éventuel assouplissement des conditions plus tard en 2027.